
تاريخ مراجعة البيانات: 14 سبتمبر 2026
مدة القراءة المتوقعة: 12 دقيقة
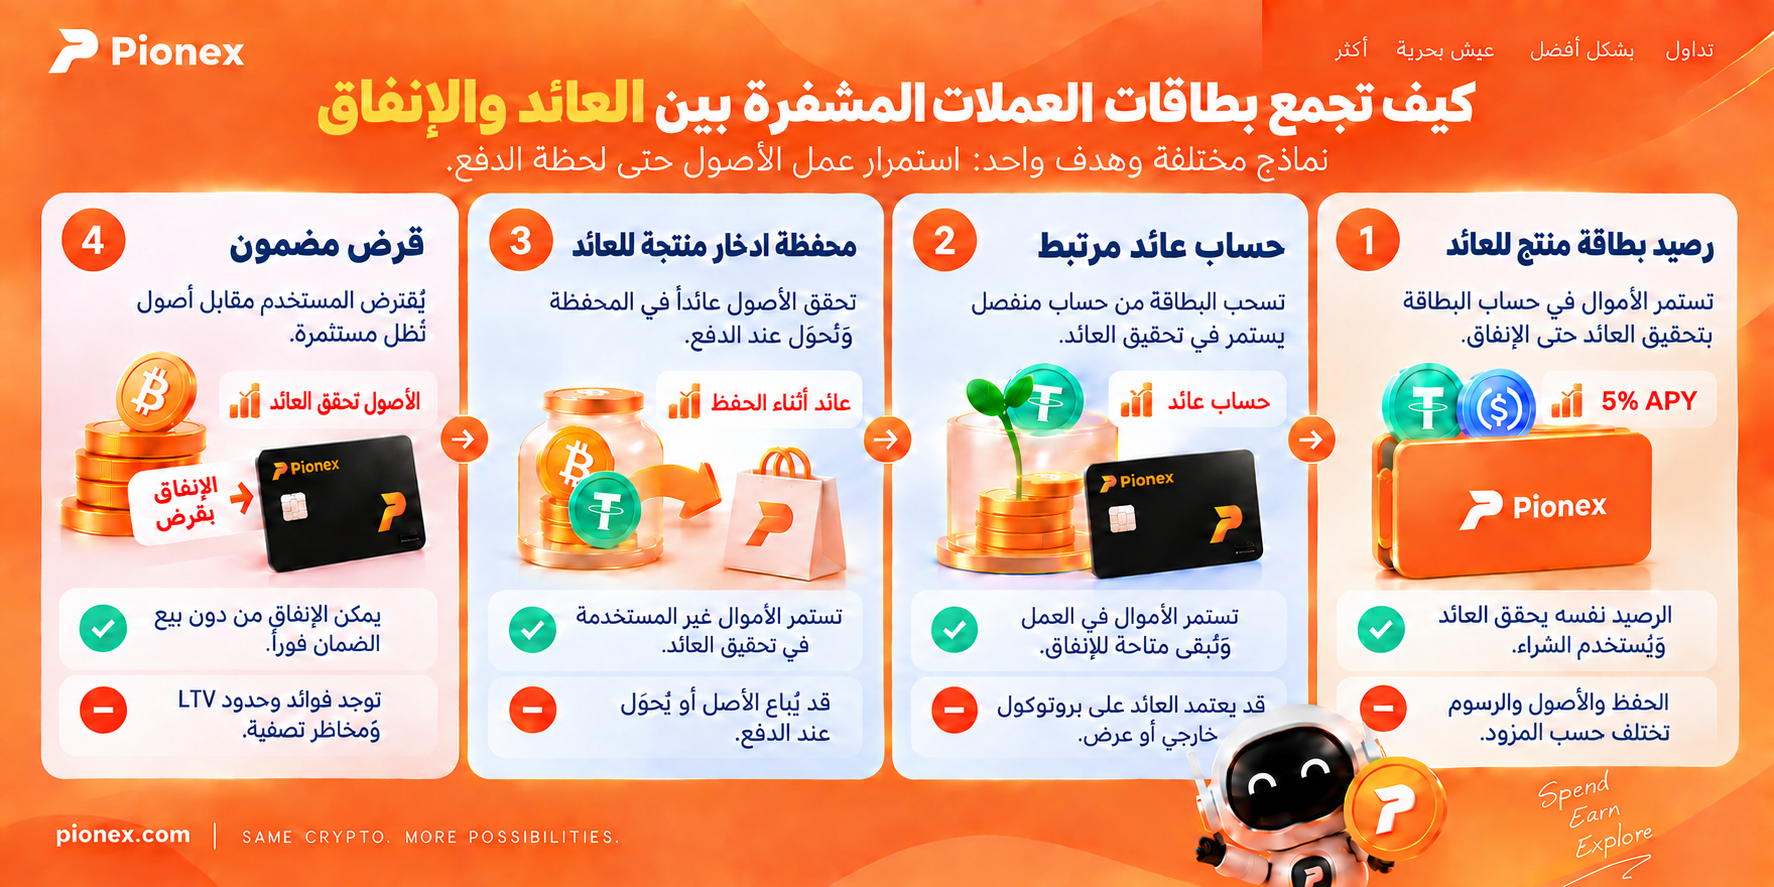
بطاقة العملات المشفرة ذات العائد هي بطاقة دفع مرتبطة برصيد مؤهل من العملات المشفرة أو العملات المستقرة، أو بمركز ضمان، يمكنه الاستمرار في تحقيق عائد إلى أن يُنفق أو يُستخدم للاقتراض.
لكن هذه البطاقات لا تعمل بالطريقة نفسها. فقد يدفع مزود عائداً مباشرة على رصيد البطاقة المتاح للإنفاق، بينما يربط مزود آخر البطاقة بحساب عائد منفصل، وقد يسمح مزود ثالث بالإنفاق عبر قرض مضمون بأصول تظل مستثمرة.
تؤثر هذه الاختلافات في الرسوم والضرائب والحفظ ومخاطر التصفية والنتيجة الفعلية. يشرح هذا الدليل النماذج الأساسية، ويقارن أربعة منتجات، ويوضح متى يمكن للعائد والاسترداد النقدي تعويض تكاليف الاستخدام.
إفصاح: تنشر Pionex هذا الدليل وتقدم إحدى البطاقات المذكورة فيه. تستند المقارنة إلى الوثائق الرسمية للمزودين وليست ترتيباً للمنتجات. قد تتغير معدلات العائد والرسوم والأهلية والعروض.
Contents
- 1 ما بطاقة العملات المشفرة ذات العائد؟
- 2 كيف تجمع بطاقات العملات المشفرة بين العائد والإنفاق؟
- 3 مقارنة بطاقات العملات المشفرة ذات العائد
- 4 من أين يأتي العائد؟
- 5 APY والاسترداد النقدي والرسوم: كيف تحسب النتيجة الصافية؟
- 6 هل يمكنك الإنفاق من دون بيع الأصول المشفرة؟
- 7 ما مخاطر بطاقات العملات المشفرة ذات العائد؟
- 8 كيف تقارن بطاقات العملات المشفرة ذات العائد؟
- 9 المصادر والمنهجية
ما بطاقة العملات المشفرة ذات العائد؟
هي بطاقة دفع مرتبطة برصيد أو ضمان مؤهل يمكنه تحقيق عائد سنوي. وقد يأتي الرصيد المنتج للعائد من:
- عملات مستقرة محفوظة في حساب البطاقة؛
- عملات مستقرة في حساب عائد مرتبط؛
- أصول مشفرة في محفظة ادخار؛
- أصول مودعة في سوق إقراض أو استراتيجية DeFi آلية؛
- ضمانات تظل مستثمرة أثناء إنفاق المستخدم لأموال مقترضة.
APY أو العائد السنوي يقدّر العائد السنوي على الرصيد المؤهل مع احتساب أثر التركيب. أما الاسترداد النقدي فهو مكافأة محسوبة على قيمة المشتريات المؤهلة. قد تقدم البطاقة كليهما أو أحدهما أو لا تقدم أياً منهما.
لا يتلقى التاجر عادةً عملة مشفرة مباشرة. يحوّل مزود البطاقة الأصول أو يسوّيها في الخلفية، أو يستخدمها ضماناً لقرض، بينما يتلقى التاجر الدفع عبر شبكة بطاقات عادية.
كيف تجمع بطاقات العملات المشفرة بين العائد والإنفاق؟
| النموذج | طريقة العمل | الميزة الأساسية | المقابل الأساسي |
|---|---|---|---|
| رصيد بطاقة منتج للعائد | تستمر الأموال المؤهلة في حساب البطاقة بتحقيق العائد حتى الإنفاق | الرصيد نفسه يحقق العائد ويُستخدم للشراء | الحفظ والأصول المدعومة والرسوم تختلف حسب المزود |
| حساب عائد مرتبط | تسحب البطاقة من حساب منفصل يستمر في تحقيق العائد | تبقى الأموال متاحة للإنفاق | قد يعتمد العائد على بروتوكول خارجي أو عرض ترويجي |
| محفظة ادخار منتجة للعائد | تحقق الأصول عائداً في المحفظة ثم تُحوّل عند الدفع | تستمر الأموال غير المستخدمة في العمل | قد يُباع الأصل أو يُحوّل عند الإنفاق |
| قرض مضمون | يقترض المستخدم مقابل أصول تظل مستثمرة | يمكن الإنفاق من دون بيع الضمان فوراً | فوائد القرض وحدود نسبة القرض إلى القيمة ومخاطر التصفية |
مقارنة بطاقات العملات المشفرة ذات العائد
يقارن الجدول أربعة منتجات تربط وثائقها الرسمية بوضوح بين رصيد منتج للعائد والإنفاق بالبطاقة. هذه ليست قائمة كاملة ولا ترتيباً.
| البطاقة | ترتيب العائد | العائد المعلن | طريقة الإنفاق | الاسترداد النقدي | أهم ما يجب الانتباه إليه |
|---|---|---|---|---|---|
| Pionex Card | يحقق USDT في Visa Card Account عائداً ويبقى متاحاً للإنفاق | APY أساسي 5%، ومستويات معززة حتى 6% عند استيفاء شروط الإيداع والإنفاق | الإنفاق من رصيد بطاقة محفوظ لدى المزود | حتى 1% ضمن برنامج Visa | رسوم معاملات Visa تبلغ 1%؛ نوع البطاقة والإتاحة يختلفان حسب المنطقة |
| MetaMask Card + Money Account | يحقق mUSD في Money Account غير الحاضن عائداً ويمكن ربطه بالبطاقة | معدل قياسي حتى 4%؛ عرض مؤقت يقارب 6% حتى 30 سبتمبر 2026 | إنفاق mUSD من الحساب المرتبط | 1% للبطاقة الافتراضية و3% لبطاقة Metal | العائد متغير وقد تستخدم الأموال منصات DeFi خارجية |
| Nexo Card | تواصل الأصول المؤهلة في Savings Wallet تحقيق العائد قبل الإنفاق؛ ويستخدم Credit Mode الضمان | يذكر الدليل عائداً يصل إلى 13% للأرصدة الادخارية المؤهلة | التحويل في Debit Mode أو الاقتراض بضمان العملات المشفرة | في Credit Mode حتى 2% بعملة NEXO أو 0.5% بعملة BTC | ينشئ Credit Mode تكلفة اقتراض ومخاطر ضمان |
| ether.fi Cash | تحقق الأصول عائداً عبر أسواق الإقراض أو استراتيجيات DeFi آلية؛ ويستخدم Borrow Mode الضمان | معدلات الأسواق والخزائن متغيرة ولا يوجد APY ثابت واحد للبطاقة | Direct Pay أو قرض مضمون | استرداد متدرج بعملة ETHFI | تبدأ الفائدة فوراً في Borrow Mode وقد تحدث تصفية |
المصادر: Pionex Card Ultimate Guide وMetaMask Money Account وشرح Nexo Card وأوضاع ether.fi Cash.
أعلى معدل معلن ليس دائماً أفضل نتيجة. يجب أيضاً فحص الأصول المؤهلة، والمعدل العادي مقابل الترويجي، والحد الأدنى للرصيد، والرسوم، والحفظ، وطريقة التسوية، والإتاحة في بلدك.
من أين يأتي العائد؟
لا تنتج البطاقة المادية أو الافتراضية العائد بنفسها، بل يأتي من النشاط المالي الأساسي.
Pionex: استراتيجية موازنة محايدة للسوق
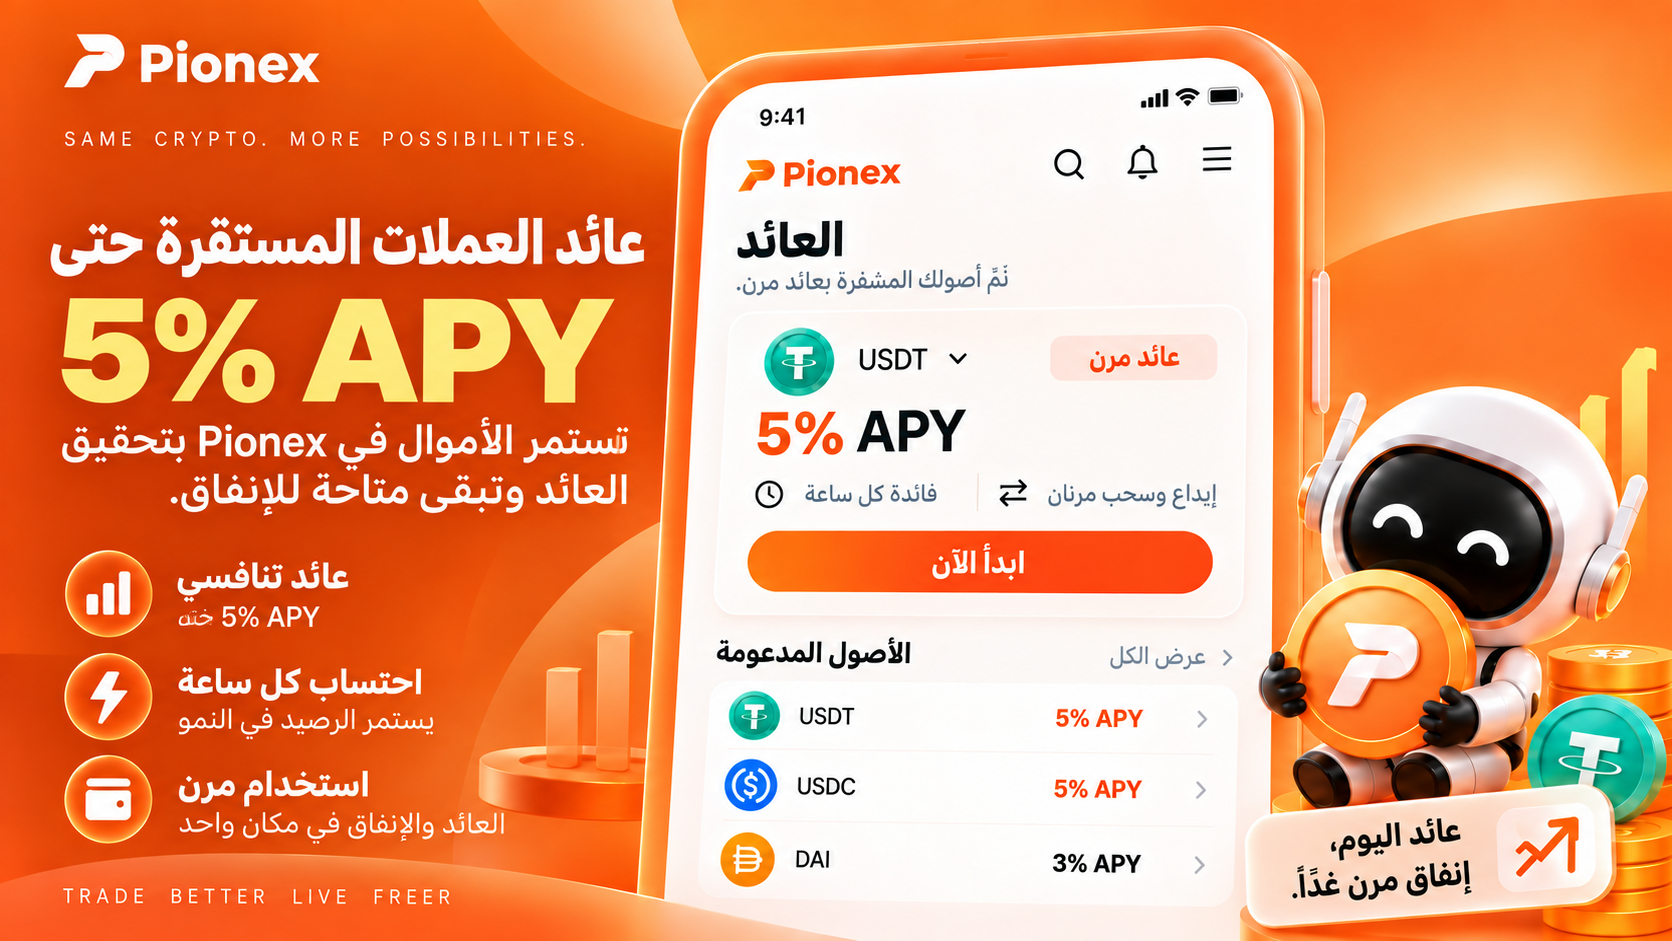
يدفع Visa Card Account القياسي من Pionex عائداً قدره 5% APY على USDT من دون اشتراك منفصل في منتج تحصيص. تُحسب الفائدة كل ساعة ويبقى الرصيد المؤهل متاحاً للإنفاق. تستهدف آلية العائد استراتيجية موازنة تستخدم مراكز متعاكسة في السوق الفوري والعقود الآجلة، ويكون معدل تمويل العقود الدائمة أحد مصادر العائد.
تذكر Pionex أيضاً مستويات شهرية معززة تبلغ 5.4% و5.7% و6% عند استيفاء حدود صافي الإيداع والإنفاق. هذه معدلات مشروطة وليست متاحة دائماً لكل مستخدم. تبلغ رسوم معاملات Visa المدرجة حالياً 1%، ويصل الاسترداد النقدي إلى 1%، ولذلك يجب إدخال حجم الإنفاق في حساب النتيجة الصافية.
للتفاصيل، راجع مراجعة بطاقة Pionex.
MetaMask: عائد mUSD
MetaMask Money Account حساب غير حاضن مبني حول mUSD على شبكة Monad. وفق الوثائق، يحقق mUSD عائداً متغيراً بصورة آلية مع تراكم يومي ومن دون فترة قفل أو غرامة سحب. يمكن ربط الحساب ببطاقة MetaMask Card ليبقى الرصيد منتجاً للعائد ومتاحاً للإنفاق. قد تستخدم الأموال منصات DeFi خارجية، لذا يتغير APY ولا يكون مضموناً.
Nexo: محفظة ادخار ووضع ائتماني
في Debit Mode تواصل الأصول المؤهلة في Savings Wallet تحقيق العائد إلى أن تُحوّل لإتمام الشراء. في Credit Mode يقترض المستخدم بضمان أصوله المشفرة. يذكر دليل Nexo عائداً يصل إلى 13% على الأرصدة الادخارية المؤهلة، واسترداداً يصل إلى 2% بعملة NEXO أو 0.5% بعملة BTC؛ وتعتمد الشروط الفعلية على الأصل ومستوى الولاء والإعدادات والولاية القضائية.
ether.fi: عائد DeFi واقتراض بضمان
يستخدم Direct Pay أرصدة العملات المستقرة المؤهلة مثل USDC أو LiquidUSD للدفع. أما Borrow Mode فيوجه الأصول إلى أسواق إقراض على السلسلة ويستخدمها ضماناً للإنفاق. تتغير المعدلات، وينشئ القرض فوائد وحدوداً لنسبة القرض إلى القيمة ومخاطر تصفية.
APY والاسترداد النقدي والرسوم: كيف تحسب النتيجة الصافية؟
النتيجة الصافية = عائد الرصيد + الاسترداد النقدي − الرسوم − فوائد القرض
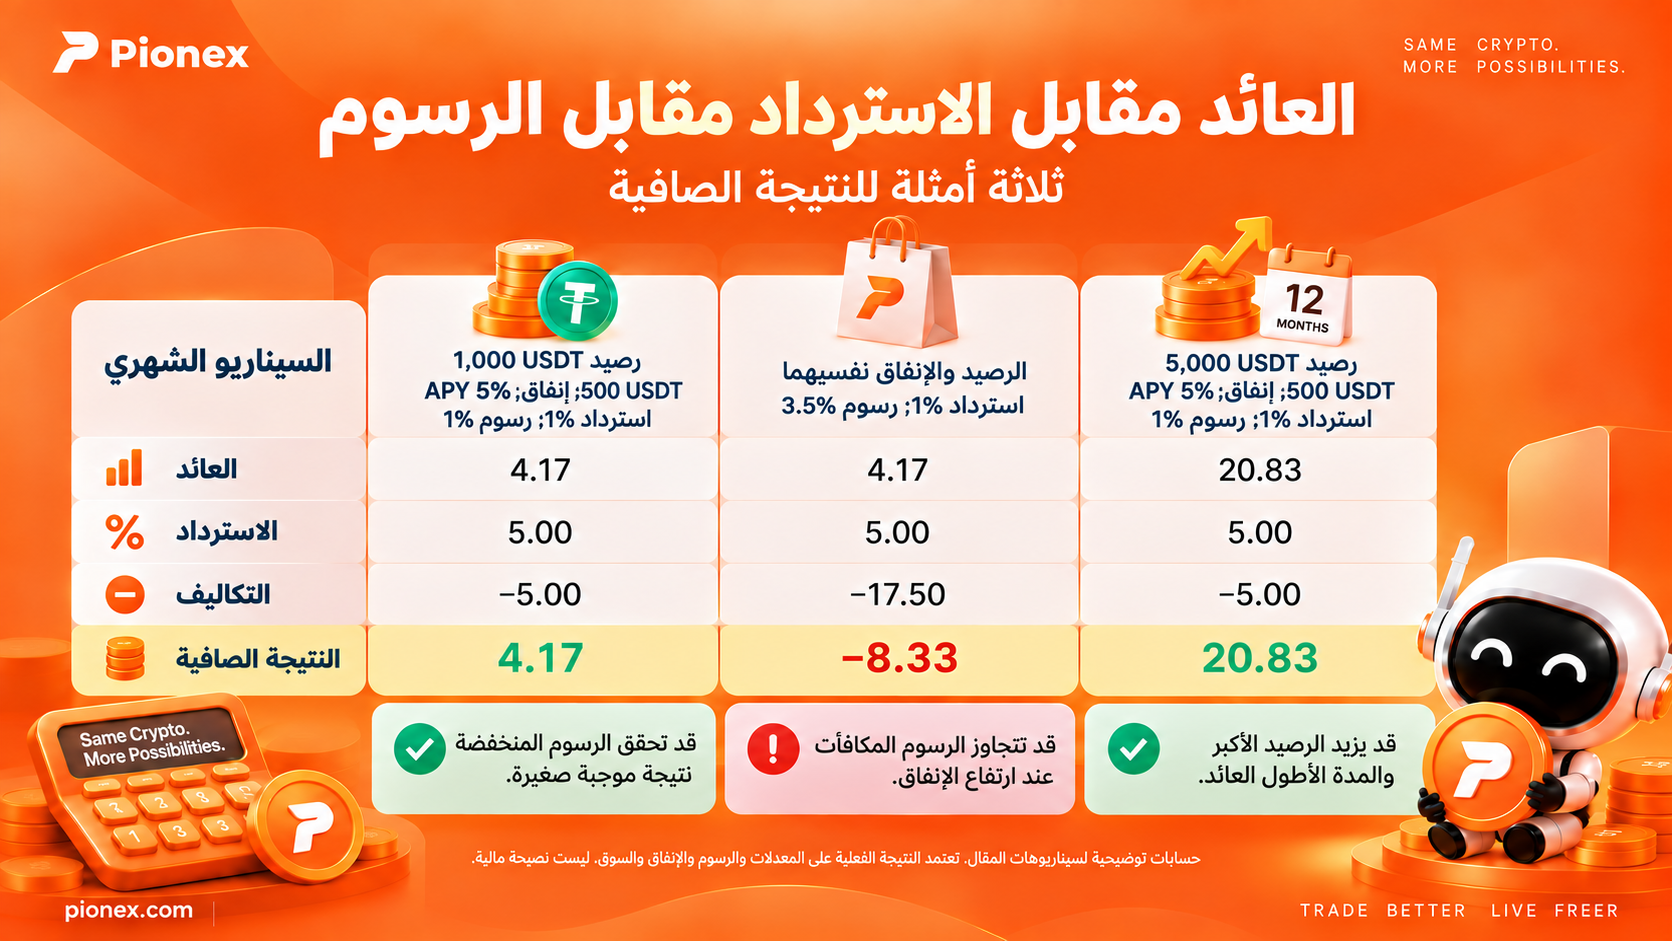
افترض أن متوسط الرصيد 1,000 USDT، وأن APY يبلغ 5%، وأن الإنفاق خلال 30 يوماً يساوي 500 USDT. يكون العائد نحو 4.17 USDT، والاسترداد النقدي 1% يساوي 5 USDT، ورسوم 1% تساوي 5 USDT. النتيجة الصافية التقديرية: 4.17 USDT.
| السيناريو الشهري | العائد | الاسترداد | التكاليف | النتيجة الصافية |
|---|---|---|---|---|
| رصيد 1,000؛ APY 5%؛ إنفاق 500؛ استرداد 1%؛ رسوم 1% | 4.17 | 5.00 | 5.00 | 4.17 |
| الرصيد والإنفاق نفسيهما؛ استرداد 1%؛ رسوم 3.5% | 4.17 | 5.00 | 17.50 | −8.33 |
| رصيد 5,000؛ APY 5%؛ إنفاق 500؛ استرداد 1%؛ رسوم 1% | 20.83 | 5.00 | 5.00 | 20.83 |
هذه حسابات توضيحية وليست توقعات. تعتمد النتيجة الفعلية على طريقة حساب المزود ومتوسط الرصيد المؤهل.
هل يمكنك الإنفاق من دون بيع الأصول المشفرة؟
يمكن ذلك أحياناً، لكن الإجابة تعتمد على نموذج الإنفاق. في وضع الخصم أو الدفع المباشر، يستخدم المزود الأصل أو يحوّله أو يخصمه لإتمام الدفع. قد لا يبيعه المستخدم يدوياً، لكن العملية قد تظل تصرفاً في الأصل من الناحية الاقتصادية.
في نموذج القرض المضمون، يبقى الأصل ضماناً وينفق المستخدم أموالاً مقترضة. يتيح ذلك عدم بيع الضمان فوراً، لكنه ينشئ فوائد والتزامات سداد ومتطلبات لنسبة القرض إلى القيمة ومخاطر تصفية.
Nexo Credit Mode وether.fi Borrow Mode مثالان على الإنفاق المضمون. يستخدم Pionex Card القياسي حساب USDT مستقلاً، بينما يسمح MetaMask بإنفاق mUSD من Money Account المرتبط.
للإنفاق أثناء السفر، افحص عملة التسوية ورسوم الصرف والقيود الإقليمية بصورة منفصلة. اقرأ دليلنا عن بطاقات العملات المشفرة للإنفاق الدولي.
ما مخاطر بطاقات العملات المشفرة ذات العائد؟
تجمع هذه البطاقات بين مخاطر الدفع والأصول الرقمية والمنتجات المالية. افحص كل طبقة قبل الإيداع.
1. قد يتغير APY
قد تكون المعدلات متغيرة أو ترويجية أو متدرجة أو مشروطة. تعني عبارة «حتى» حداً أعلى في ظروف محددة، وليس عائداً متاحاً لكل رصيد.
2. قد تفقد العملة المستقرة ارتباطها
قد ينخفض سعر العملة المستقرة عن قيمتها المرجعية. يمكن أن يزداد عدد الوحدات بينما تنخفض القيمة الحقيقية للرصيد.
3. تختلف مخاطر الحفظ والعقود الذكية
في النموذج الحاضن يحتفظ المزود بالرصيد أو يتحكم فيه. يقلل النموذج غير الحاضن أو المرتبط بـDeFi نوعاً من الاعتماد، لكنه يضيف مخاطر العقود الذكية والبروتوكولات والجسور وسلاسل الكتل. الحفظ الذاتي يغيّر مصدر المخاطر ولا يلغيها.
4. قد يؤدي القرض إلى التصفية
إذا انخفضت قيمة الضمان، فقد يلزم السداد أو إضافة ضمان أو مواجهة بيع إجباري. وتوضح خطة حماية ether.fi أنها ليست تأميناً على الودائع ولا تغطي خسائر السوق أو فقدان ارتباط العملات المستقرة أو نقص العائد.
5. قد توجد استثناءات للاسترداد النقدي
قد لا تتأهل عمليات السحب من الصراف أو المدفوعات بين الأفراد أو المقامرة أو التحويلات أو الضرائب أو بطاقات الهدايا أو الإيجار أو الخدمات المالية. وقد تكون المكافآت مقفلة أو مدفوعة برمز متقلب أو خاضعة لحد أدنى.
6. تعتمد الإتاحة على الحساب والبلد
قد تتطلب البطاقة التحقق من الهوية أو حداً أدنى للأصول أو اشتراكاً مدفوعاً أو الإقامة في بلد مؤهل. لا يعني شعار Visa أو Mastercard أن المزود يستطيع إصدار البطاقة في كل سوق.
تحقق دائماً من الأهلية الظاهرة في التطبيق قبل الإيداع، وراجع مراجعة بطاقة Pionex للحصول على تفاصيل الإتاحة والشروط.
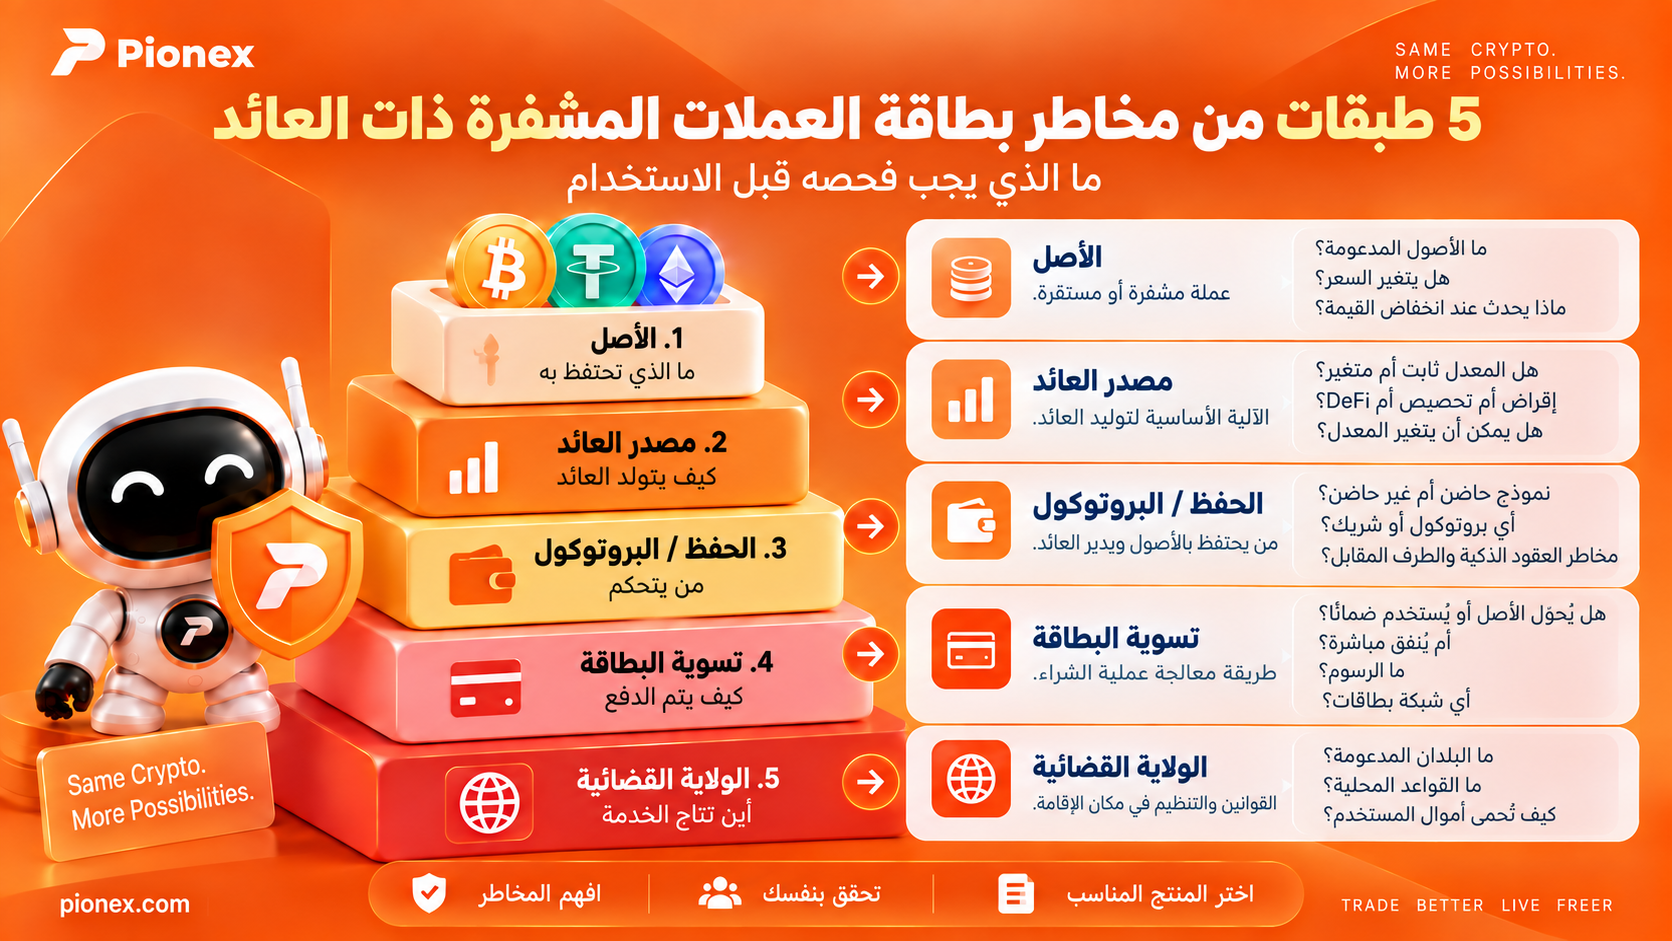
كيف تقارن بطاقات العملات المشفرة ذات العائد؟
- حدد الأصل المنتج للعائد. هل هو USDT أو USDC أو mUSD أو عملة مستقرة أخرى أو أصل متقلب؟
- اعثر على المعدل العادي. افصل APY الأساسي عن العرض المؤقت ومستوى «حتى».
- حدد مصدر العائد. إقراض أو تحصيص أو معدل تمويل أو خزينة DeFi أو نشاط آخر؟
- اعرف متى يتوقف العائد. عند التفويض أم التسوية أم التحويل أم السداد؟
- سجل APY والاسترداد منفصلين. اكتب معدل كل مكافأة وشروطها.
- احسب الرسوم. المعاملة والتحويل والشبكة والصرف والاشتراك والقرض والصراف الآلي.
- افحص طريقة التسوية. هل يُباع الأصل أم يُحوّل أم يُنقل أم يُستخدم ضماناً؟
- قيّم الحفظ والتصفية. من يتحكم في الأموال وهل قد يؤدي القرض إلى بيع إجباري؟
- أكد الإتاحة. البلد ومستوى التحقق والحد الأدنى للرصيد ونوع البطاقة.
- اقرأ الشروط الحديثة. تتغير المعدلات وبرامج البطاقات أسرع من المقالات الدائمة.
أفضل بطاقة ليست بالضرورة صاحبة أعلى APY معلن. الأهم أن تتوافق الأصول المدعومة ونموذج العائد والرسوم والمخاطر والإتاحة مع رصيدك الفعلي وطريقة إنفاقك.
إذا كنت تقيّم Pionex، فابدأ بـمراجعة بطاقة Pionex لفهم الإعداد والرصيد المنتج للعائد والرسوم وطريقة الإنفاق.
المصادر والمنهجية
رُوجعت وثائق المنتجات والدعم الرسمية المتاحة حتى 14 سبتمبر 2026. هذه مقارنة وثائق وليست اختبار معاملات عملياً. قد يغير المزودون المعدلات والرسوم والأهلية وقواعد المكافآت بعد النشر.
- Pionex Card Ultimate Guide
- Pionex Visa Card Fee Schedule
- Pionex Card Feature Overview
- MetaMask Money Account
- MetaMask Card Limits and Fees
- Nexo Card: Spend Crypto Without Selling
- ether.fi Cash: Borrow Mode vs. Direct Pay Mode
- ether.fi Cash: How Borrow Works
- ether.fi Cash: How Cashback Works
- ether.fi Cash Protection Program
