
資料核對日期:2026 年 9 月 14 日
預計閱讀時間:12 分鐘
收益型加密貨幣卡,是連結至符合資格的加密貨幣、穩定幣餘額或抵押資產部位的支付卡;資金在實際花費或被用作借款抵押前,仍可持續產生收益。
但每張卡的運作方式並不相同。有些服務商直接為可消費的卡片餘額支付利息;有些把卡片連結到獨立的收益帳戶;另一些則允許使用者以仍在產生收益的加密資產作抵押來借款。
這些差異會影響手續費、稅務、託管方式、清算風險與實際報酬。
本指南說明主要運作模式、比較目前的產品案例,並示範如何判斷收益與回饋是否足以抵銷使用成本。
利益揭露:本指南由 Pionex 發布,而 Pionex 亦提供本文討論的其中一張卡。本文依據各服務商的官方文件比較產品,並非排名。收益率、費用、申請資格與促銷活動均可能變更。
Contents
什麼是收益型加密貨幣卡?
收益型加密貨幣卡是連結至符合資格的餘額或抵押資產部位、並可產生年化報酬的支付卡。
視產品而定,產生收益的資金可能是:
- 存放在卡片帳戶中的穩定幣
- 存放在連結收益帳戶中的穩定幣
- 存放在儲蓄錢包中的加密資產
- 投入借貸市場或自動化 DeFi 策略的資產
- 在使用者借款消費期間仍維持投資的抵押資產
收益一詞經常被廣泛使用。它不一定代表固定利息,也不等於現金回饋。
APY(年化收益率)用來估算符合資格餘額一年的報酬,通常包含複利效果。現金回饋則是依合資格消費金額計算的獎勵。一張卡可能同時提供兩者、只提供其中一項,或兩者皆無。
多數加密貨幣卡不會直接把加密貨幣傳送至商戶的支付終端。服務商通常在後端轉換或結算使用者的資產,或以資產作為借款抵押,讓商戶透過一般卡組織網路收款。
加密貨幣卡如何結合收益與消費?
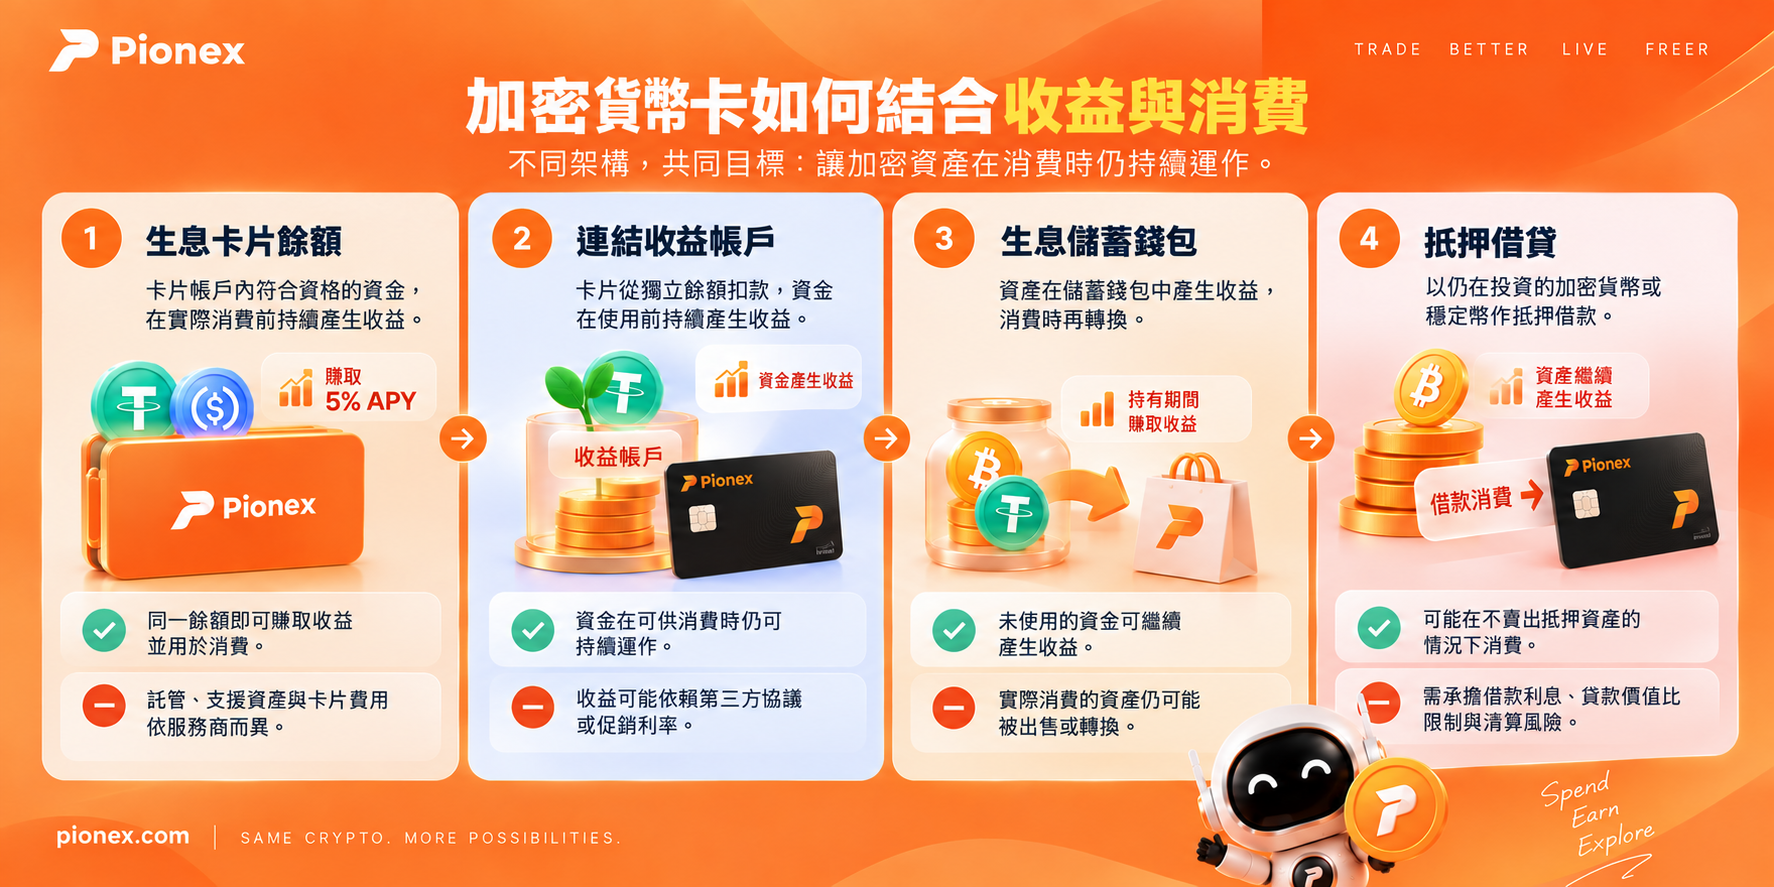
常見架構可分為四種:
| 模式 | 運作方式 | 主要優點 | 主要取捨 |
|---|---|---|---|
| 生息卡片餘額 | 卡片帳戶內符合資格的資金在實際消費前持續計息 | 同一餘額即可賺取收益並用於消費 | 託管方式、支援資產與卡片費用依服務商而異 |
| 連結收益帳戶 | 卡片從獨立帳戶扣款,該餘額在使用前持續產生收益 | 資金可在隨時可用的同時繼續產生收益 | 收益可能依賴第三方協議或促銷利率 |
| 生息儲蓄錢包 | 資產在儲蓄錢包中產生收益,簽帳消費時再轉換 | 未使用的資金可繼續產生收益 | 實際消費的資產仍可能被出售或轉換 |
| 抵押借貸 | 以仍在投資的加密貨幣或穩定幣作抵押來借款 | 可能在不賣出抵押資產的情況下消費 | 需承擔借款利息、貸款價值比限制與清算風險 |
同一張卡也可能支援多種架構。例如,服務商可能在同一產品中同時提供直接消費與借款模式。
收益型加密貨幣卡比較
下表比較四個官方文件明確把生息餘額與卡片消費連結的現有案例。這不是完整名單,也不是產品排名。
| 卡片 | 收益安排 | 宣傳報酬 | 消費模式 | 現金回饋 | 主要注意事項 |
|---|---|---|---|---|---|
| Pionex Card | Visa Card Account 內的 USDT 會產生利息,且仍可用於消費 | 基礎 APY 為 5%;目前的加碼級距在符合入金與消費條件時宣傳最高 6% | 從託管式卡片餘額消費 | Visa 計畫宣傳最高 1% | Visa 交易收取 1% 手續費;卡別與地區可用性不同 |
| MetaMask Card + Money Account | 自託管 Money Account 內的 mUSD 會產生收益,並可連結至卡片 | 標準利率宣傳最高 4%;限時活動宣傳約 6%,截至 2026 年 9 月 30 日 | 從連結帳戶消費 mUSD | 虛擬卡 1%;Metal 卡 3% | 收益率可變,資金可能投入第三方 DeFi 平台 |
| Nexo Card | Savings Wallet 內符合資格的資產可在簽帳消費前持續產生收益;Credit Mode 則以資產作抵押 | 官方卡片指南宣傳符合資格的儲蓄餘額最高 13%,實際取決於資產、等級、設定與司法管轄區 | 簽帳轉換或加密資產抵押借貸 | Credit Mode 宣傳最高 2% NEXO 或 0.5% BTC | Credit Mode 會帶來借款成本與抵押風險 |
| ether.fi Cash | 資產可透過借貸或自動化 DeFi 策略產生收益;Borrow Mode 以資產作抵押 | 市場或金庫收益率可變,沒有單一固定的卡片 APY | Direct Pay 或抵押借款 | ETHFI 累進式回饋;每月消費跨越門檻後,回饋率會下降 | Borrow Mode 立即開始計息,並可能觸發清算 |
資料來源:Pionex Card Ultimate Guide、MetaMask Money Account、Nexo Card 說明及 ether.fi Cash 模式。
最高宣傳利率不一定代表最划算。有效比較還必須考慮:
- 哪些資產可獲得宣傳利率
- 利率是固定、浮動、分級或限時促銷
- 需要存入或消費多少金額才符合資格
- 卡片、轉換、網路、外匯及借款費用
- 資金採託管或自託管
- 消費時會出售資產或產生債務
- 卡片在哪些地區提供
收益從哪裡來?
收益並不是由實體或虛擬卡本身產生,而是來自底層金融活動。
Pionex:市場中性套利資金策略
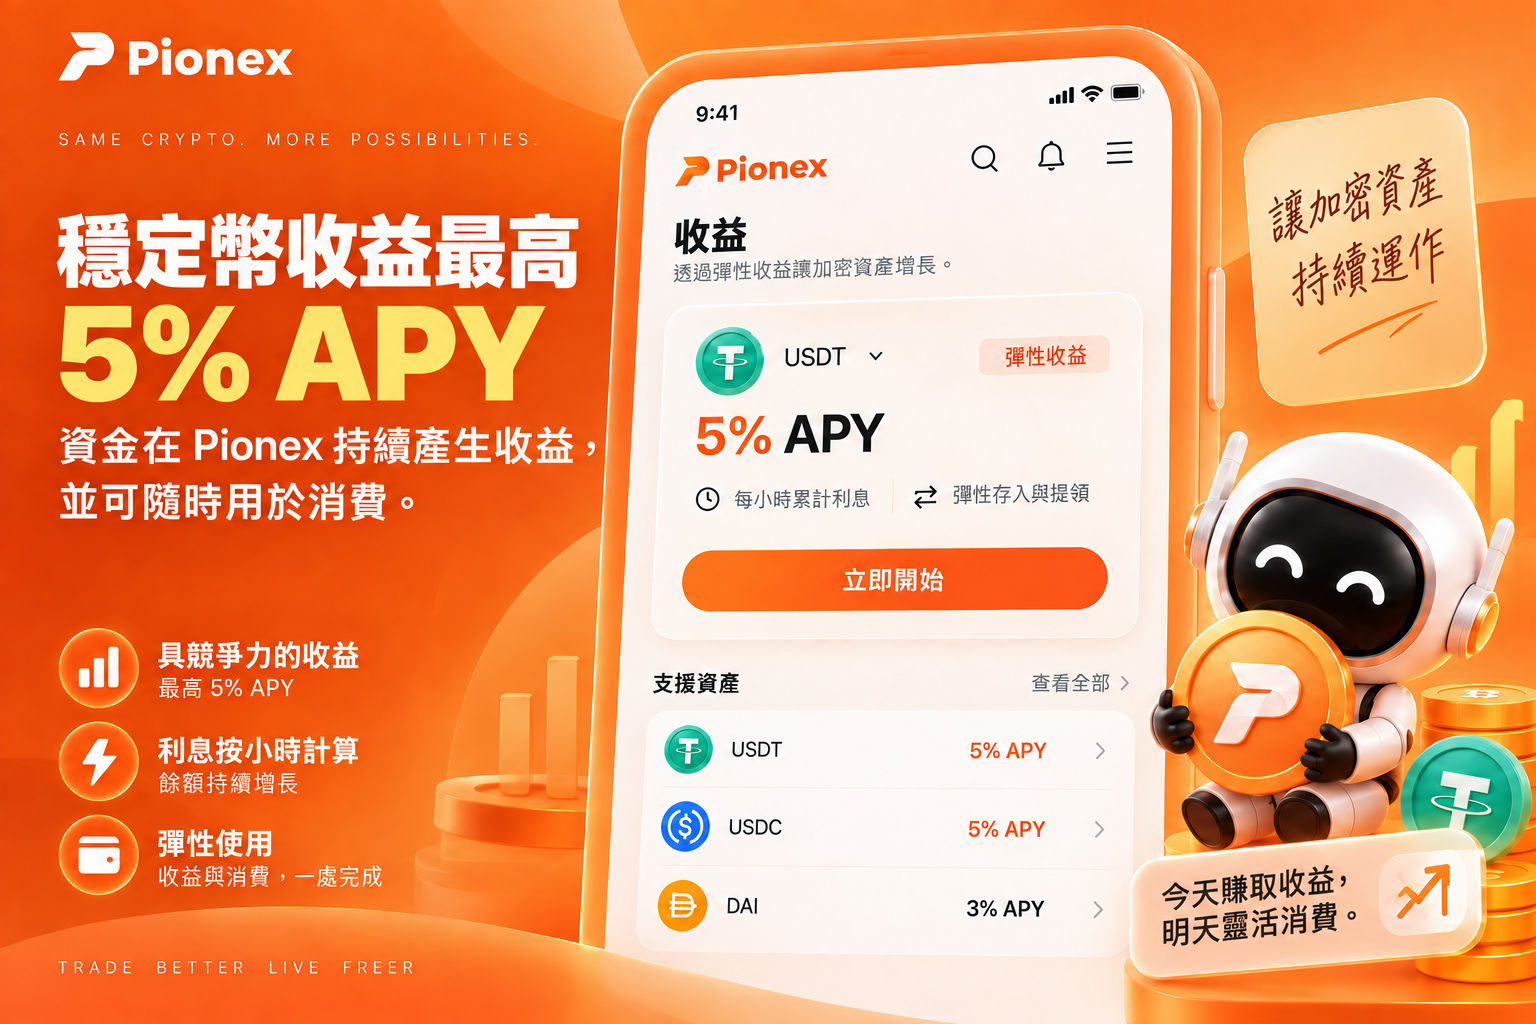
Pionex 標準 Visa Card Account 對 USDT 支付 5% APY,無需另行申購質押產品。利息按小時計算,符合資格的餘額仍可用於消費。其收益機制與套利策略類似:使用方向相反的現貨與期貨部位,主要以永續期貨資金費率為收益目標。
Pionex 另設 5.4%、5.7% 與 6% 的每月加碼級距,使用者需符合指定的淨入金與卡片消費門檻。這些是有條件的利率,並非所有使用者都能永久獲得。Pionex Visa Card 目前列出的交易手續費為 1%,現金回饋最高 1%。因此,計算淨效益時必須把消費金額納入考量。
如需更完整的產品說明,可閱讀加密貨幣卡的運作方式及Pionex 派卡評測。
MetaMask:mUSD 收益
MetaMask Money Account 是以 Monad 上的 mUSD 為核心建立的自託管帳戶。其文件指出,mUSD 會自動產生浮動收益、每日累計,且沒有鎖定期或提領罰金。
標準利率宣傳最高 4% APY。MetaMask 目前另有約 6% 的限時促銷利率,活動截至 2026 年 9 月 30 日。
Money Account 可連結至 MetaMask Card,讓 mUSD 餘額在可供消費的同時持續產生收益。MetaMask 表示資金可能投入第三方 DeFi 平台,因此 APY 會變動且不保證。
Nexo:儲蓄收益或加密資產抵押借貸
Nexo Card 提供 Debit Mode 與 Credit Mode。
在 Debit Mode 中,Savings Wallet 內符合資格的資產可在實際消費前持續產生利息。消費時,系統會使用或轉換部分餘額。
在 Credit Mode 中,使用者以加密資產作為抵押來借款。底層資產不會為支付消費而出售,但借款會產生利息,並受抵押條件限制。
Nexo 的卡片說明宣傳,符合資格的儲蓄餘額年利率最高 13%,Credit Mode 的 NEXO 代幣回饋最高 2%。實際條件取決於資產、Loyalty Tier、設定、餘額與司法管轄區。
ether.fi:借貸與 DeFi 金庫收益
ether.fi Cash 支援 Direct Pay 與 Borrow Mode。
Direct Pay 使用符合資格的穩定幣餘額(例如 USDC 或 LiquidUSD)支付交易。Borrow Mode 則把符合資格的資產提供給鏈上借貸市場,並以這些資產作為消費抵押品。
所提供的資產可在支援借款期間產生浮動報酬。但借款利息會立即開始累計,而抵押品價值下跌可能提高貸款價值比,甚至觸發清算。
ether.fi 的 Liquid 產品也會把資金配置至自動化 DeFi 策略。其顯示的 APY 是加權估算值,並非固定或保證的卡片利率。
APY、現金回饋與費用:如何計算淨效益?
估算卡片價值時,應同時比較三個部分:
預估淨效益 = 收益 + 合資格現金回饋 − 卡片與借款成本
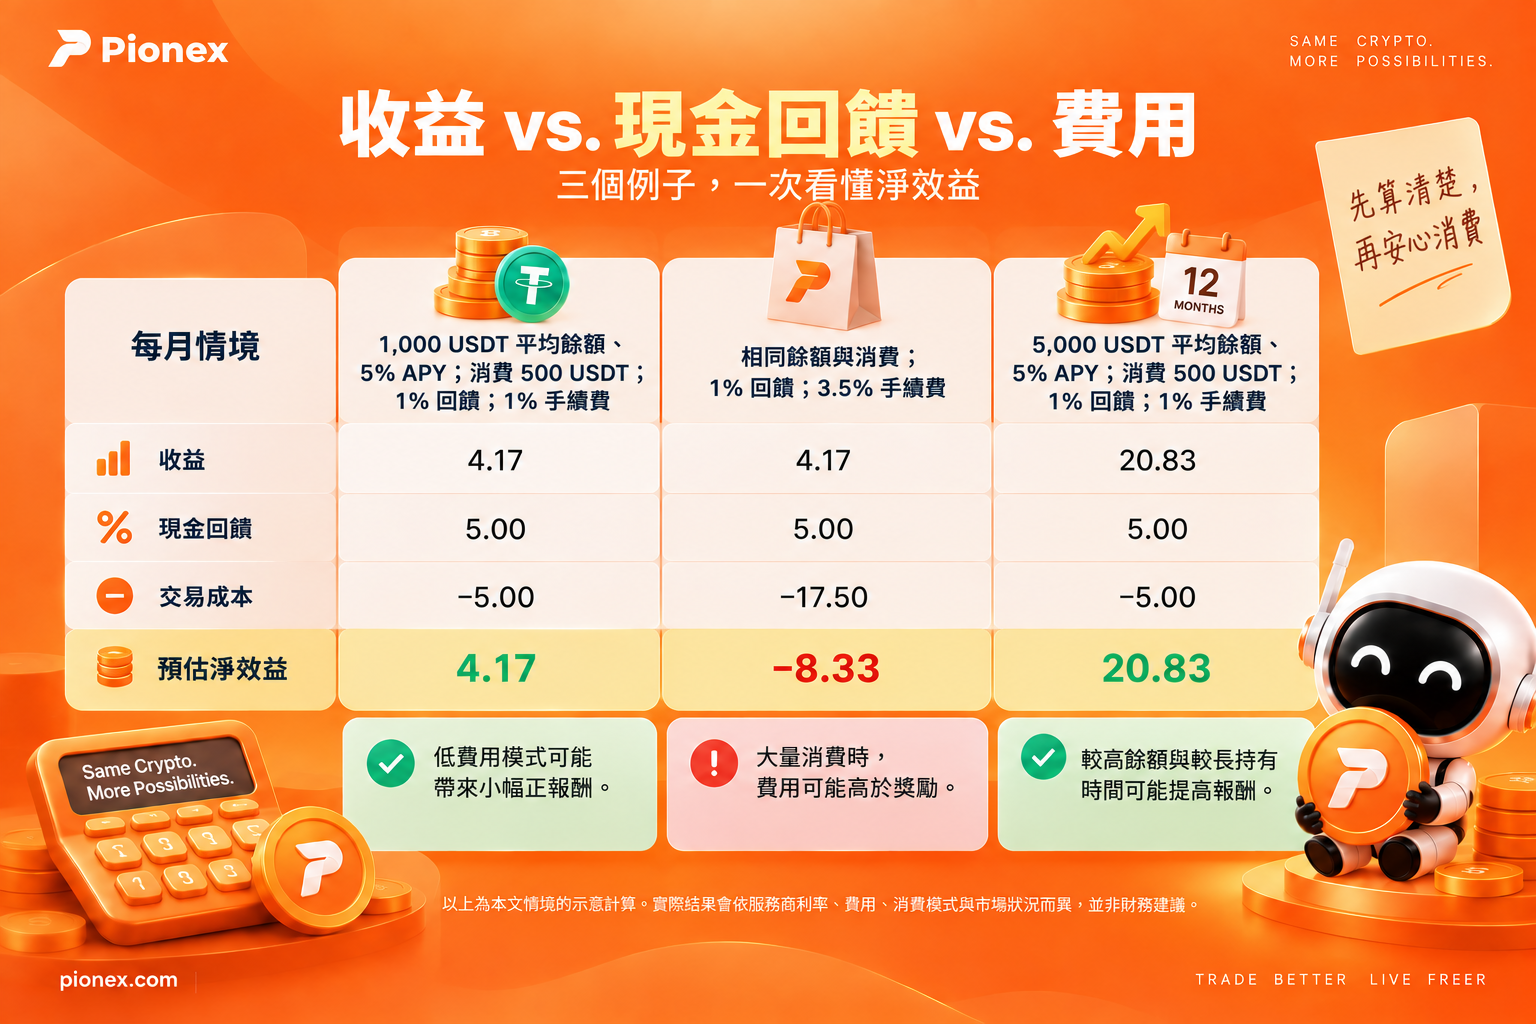
假設持卡人的平均餘額為 1,000 USDT、APY 為 5%,並在 30 天內消費 500 USDT。
簡化計算如下:
- 預估每月收益:1,000 × 5% ÷ 12 = 4.17 USDT
- 500 USDT 合資格消費的 1% 回饋:5 USDT
- 500 USDT 消費的 1% 交易手續費:5 USDT
- 未計其他成本前的預估淨效益:4.17 USDT
此範例假設全部消費均符合回饋資格,且未計入複利、外匯、ATM、網路費用、稅務、排除商戶及月內餘額變動。
若消費手續費較高,同一 APY 也可能產生負數結果。500 USDT 消費若收取 3.5% 手續費,在扣除回饋前便需支付 17.50 USDT,超過本例預估每月收益的四倍。
| 每月情境 | 收益 | 現金回饋 | 交易成本 | 預估淨效益 |
|---|---|---|---|---|
| 1,000 餘額、5% APY;消費 500;1% 回饋;1% 手續費 | 4.17 | 5.00 | 5.00 | 4.17 |
| 相同餘額與消費;1% 回饋;3.5% 手續費 | 4.17 | 5.00 | 17.50 | −8.33 |
| 5,000 餘額、5% APY;消費 500;1% 回饋;1% 手續費 | 20.83 | 5.00 | 5.00 | 20.83 |
以上只是示意計算,並非預測。實際結果取決於服務商的計算方法與使用者的平均合資格餘額。
可以在不賣出加密資產的情況下消費嗎?
有時可以,但答案取決於消費模式。
在簽帳或直接支付模式中,服務商通常會使用、轉換或扣除資產來完成付款。使用者可能不必先手動賣出加密貨幣,但該交易在經濟實質上仍可能構成資產處分。
在抵押借貸模式中,服務商以使用者的資產作抵押提供借款。這可讓抵押品在結帳時維持投資,而不必被出售。
然而,不賣出資產並不代表沒有成本。使用者可能面臨:
- 借款利息
- 浮動貸款利率
- 抵押品或貸款價值比要求
- 抵押品價格大幅下跌時的清算風險
- 還款義務
- 因司法管轄區而異的稅務後果
Nexo Credit Mode 與 ether.fi Borrow Mode 是抵押消費的例子。Pionex Card 的標準流程由獨立的 USDT Card Account 提供資金;MetaMask 則讓使用者從連結的 Money Account 消費 mUSD。
若目標是海外使用,還應分別檢查結算幣別、外匯費用與地區限制。可參閱我們的海外消費加密貨幣卡指南了解更多。
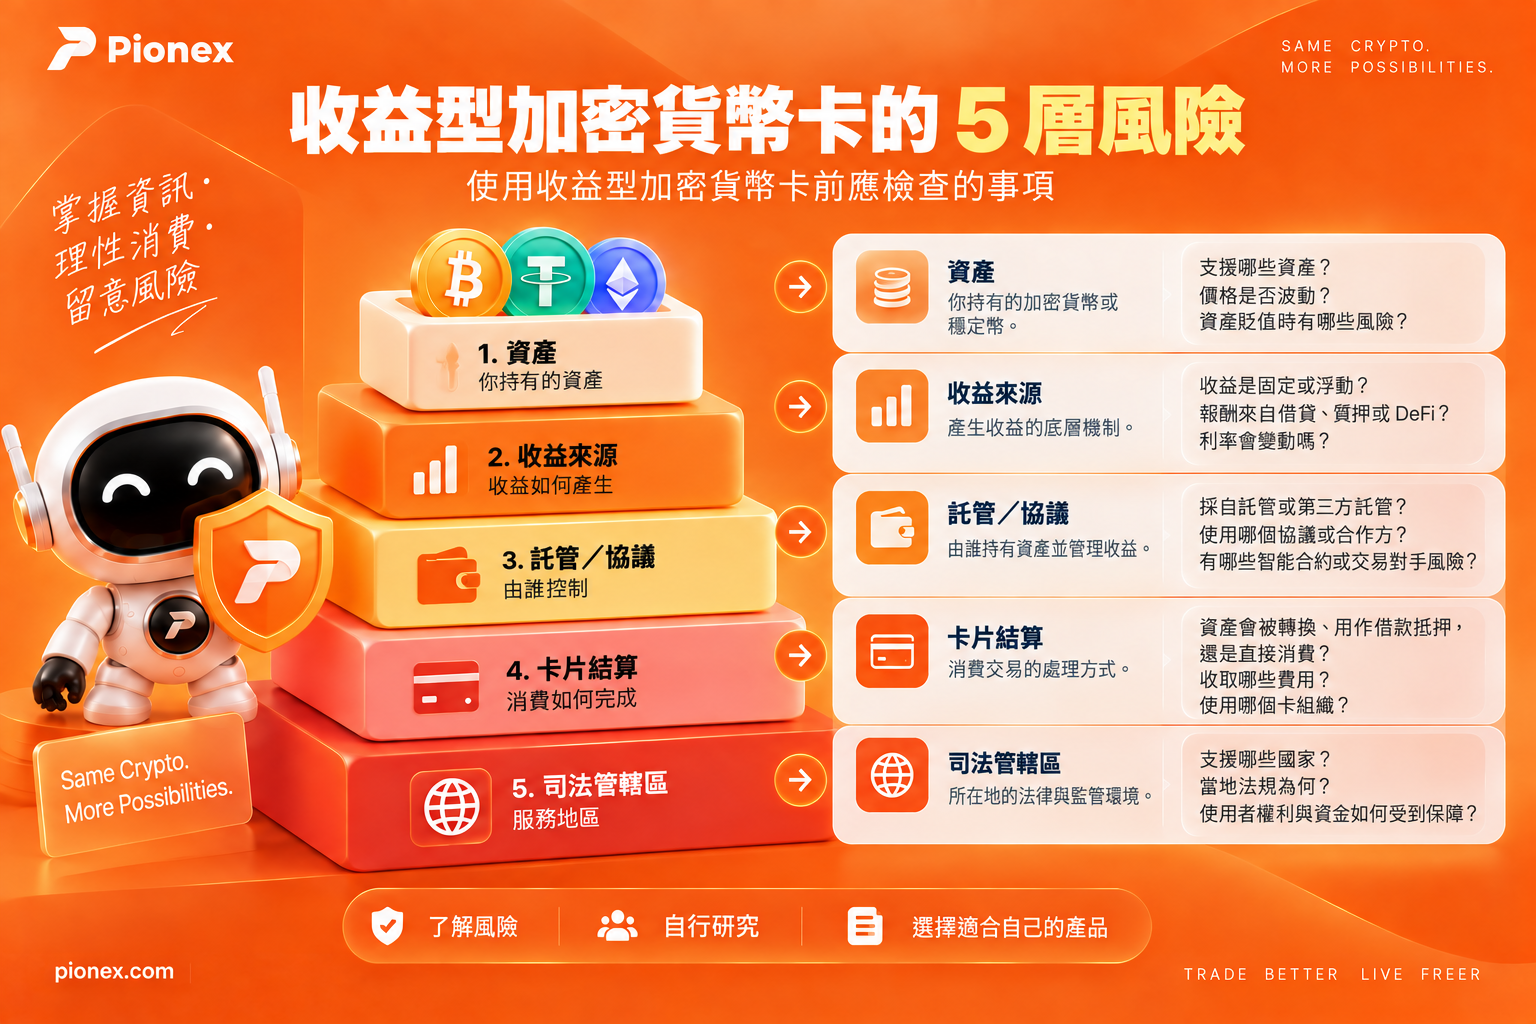
收益型加密貨幣卡有哪些風險?
收益型加密貨幣卡同時涉及支付、數位資產與金融產品風險。存入資金前,應逐層檢查。
1. APY 可能變動
許多利率是浮動、促銷、分級或附帶條件的。「最高」代表在指定條件下可獲得的上限,不是每一筆餘額都能取得的報酬。
2. 穩定幣可能脫鉤
穩定幣旨在追蹤參考貨幣的價值,但市場價格可能低於該參考值。因此,即使持有單位數增加,卡片餘額的實際價值仍可能下降。
3. 託管與智能合約風險不同
託管式卡片由服務商持有或控制消費餘額。自託管或連結 DeFi 的產品可能減少此類託管依賴,卻會帶來智能合約、協議、跨鏈橋或區塊鏈風險。
自託管不會消除風險;它改變的是錢包控制者,以及可能發生故障的系統。
4. 借款可能觸發清算
抵押型卡片會增加債務。若抵押品價格下跌,使用者可能需要還款、追加抵押品,或面臨清算。
例如,ether.fi 會公布 Borrow Mode 各資產的貸款價值比限制。其保障計畫也明確指出,該計畫不是保險或存款保險,並排除市場損失、穩定幣脫鉤與收益不足。
5. 現金回饋可能設有排除項目
現金提領、個人對個人付款、博彩、匯款、稅款、禮品卡、租金或金融服務商戶可能不符合資格。獎勵也可能被鎖定、以價格波動的代幣支付,或設有最低領取金額。
6. 使用資格取決於帳戶與所在地
卡片可能要求完成身分驗證、持有最低資產、訂閱付費等級,或居住在符合資格的國家。Visa 或 Mastercard 標誌不代表每家服務商都能在所有市場發卡。
存入資金前,請先查看服務商即時顯示的申請資格。如需 Pionex 的地區與帳戶條件說明,可參閱Pionex 派卡評測。
如何比較收益型加密貨幣卡?
選卡前可依序檢查以下事項:
- 確認生息資產。是 USDT、USDC、mUSD、其他穩定幣,還是價格波動的加密資產?
- 找出正常利率。把標準 APY 與限時促銷及「最高」級距分開。
- 確認收益來源。報酬來自借貸、質押、期貨資金費率、DeFi 金庫或其他活動?
- 確認何時停止計息。餘額會持續計息至授權、結算、轉換,還是還款時?
- 分開記錄 APY 與現金回饋。列出兩者的利率及領取條件。
- 計算可能產生的費用。包括交易、轉換、網路、外匯、訂閱、借款與 ATM 成本。
- 檢查結帳時如何處理資產。資產會被出售、轉換、轉移,還是用作抵押?
- 評估託管與清算。確認由誰控制資金,以及借款是否可能觸發強制出售。
- 入金前確認資格。檢查國家、身分驗證等級、最低餘額、支援卡別與實體卡可用性。
- 閱讀最新條款。利率與卡片計畫的變動速度可能快於常青型評測文章。
最合適的卡不一定是宣傳 APY 最高的產品,而是支援資產、收益模式、費用、風險與可用地區最符合你實際持有及消費方式的產品。
如果你正在評估 Pionex,可先閱讀Pionex 派卡評測,進一步了解設定方式、生息餘額與消費流程。
資料來源
本文審閱截至 2026 年 9 月 14 日可取得的官方產品及支援文件。這是文件型比較,而非實際交易測試。服務商可能在本文發布後調整利率、費用、資格與獎勵規則。
主要來源:
- Pionex Card Ultimate Guide
- Pionex Visa Card Fee Schedule
- Pionex Card Feature Overview
- MetaMask Money Account
- MetaMask Card Limits and Fees
- Nexo Card: Spend Crypto Without Selling
- ether.fi Cash: Borrow Mode vs. Direct Pay Mode
- ether.fi Cash: How Borrow Works
- ether.fi Cash: How Cashback Works
- ether.fi Cash Protection Program
