
Дата проверки данных: 14 сентября 2026 года
Время чтения: около 12 минут
Криптокарта с доходностью — это платежная карта, связанная с подходящим балансом криптовалюты, стейблкоинов или залоговой позицией. Пока средства не потрачены или не использованы как обеспечение займа, они могут продолжать приносить доход.
Однако такие карты устроены по-разному. Один сервис начисляет доход непосредственно на доступный для оплаты баланс. Другой связывает карту с отдельным доходным счетом. Третий позволяет тратить заемные средства, сохраняя криптоактивы в залоге.
Эти различия влияют на комиссии, налоги, хранение активов, риск ликвидации и фактический результат. Ниже мы сравниваем основные модели, четыре продукта и показываем, когда доходность и кешбэк действительно перекрывают расходы.
Раскрытие интересов: материал опубликован Pionex, который предлагает одну из рассматриваемых карт. Сравнение основано на официальной документации поставщиков и не является рейтингом. Доходность, комиссии, доступность и условия акций могут измениться.
Contents
- 1 Что такое криптокарта с доходностью?
- 2 Как криптокарты объединяют доход и расходы?
- 3 Сравнение криптокарт с доходностью
- 4 Откуда берется доход?
- 5 APY, кешбэк и комиссии: как посчитать чистый результат?
- 6 Можно ли тратить, не продавая криптоактивы?
- 7 Какие риски есть у криптокарт с доходностью?
- 8 Как сравнивать криптокарты с доходностью?
- 9 Источники и методология
Что такое криптокарта с доходностью?
Это платежная карта, связанная с балансом или залогом, который может приносить годовой доход. В зависимости от продукта доход могут приносить:
- стейблкоины на карточном счете;
- стейблкоины на связанном доходном счете;
- криптоактивы в накопительном кошельке;
- активы в кредитном рынке или автоматизированной DeFi-стратегии;
- залоговые активы, которые остаются инвестированными, пока пользователь тратит заемные средства.
APY оценивает годовой результат по подходящему балансу с учетом сложного процента. Кешбэк — это вознаграждение, рассчитанное от суммы подходящих покупок. Карта может предлагать обе возможности, только одну из них или ни одной.
Обычно продавец не получает криптовалюту напрямую. Поставщик карты конвертирует или рассчитывает активы либо использует их как залог, а продавец получает оплату через обычную карточную сеть.
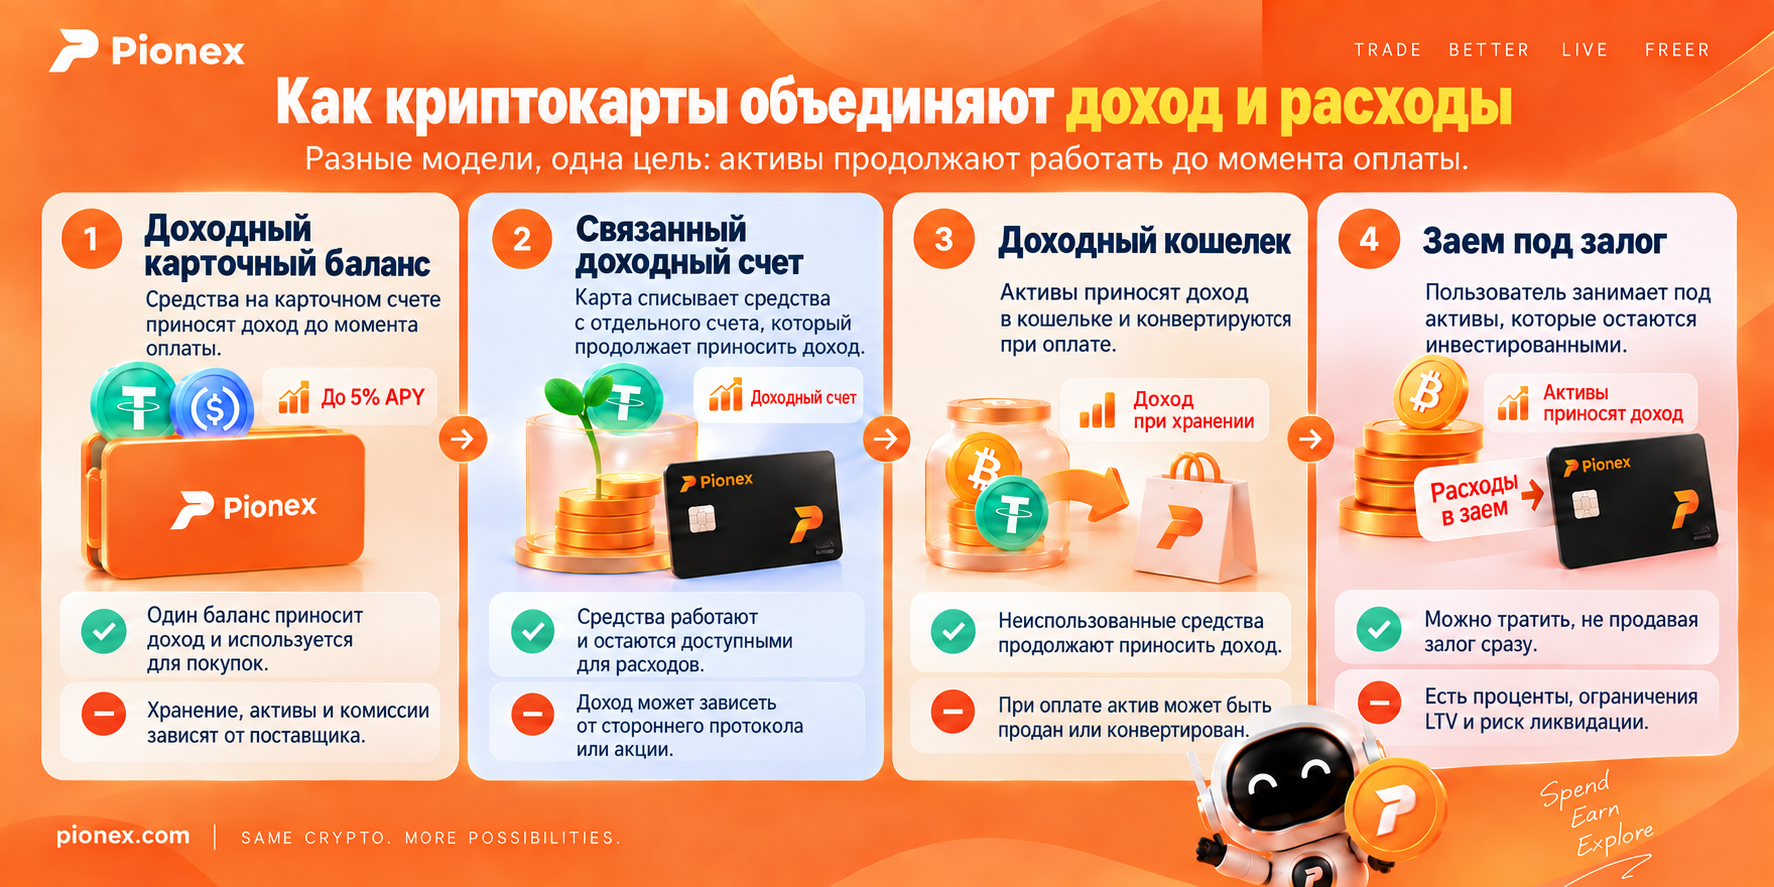
Как криптокарты объединяют доход и расходы?
| Модель | Как работает | Главное преимущество | Основной компромисс |
|---|---|---|---|
| Доходный карточный баланс | Подходящие средства на карточном счете приносят доход до момента оплаты | Один баланс используется и для дохода, и для покупок | Хранение, активы и комиссии зависят от поставщика |
| Связанный доходный счет | Карта списывает средства с отдельного счета, который приносит доход | Средства остаются доступными для расходов | Доход может зависеть от стороннего протокола или акции |
| Доходный кошелек | Активы приносят доход в накопительном кошельке и конвертируются при оплате | Неиспользованные средства продолжают работать | При покупке актив все равно может быть продан или конвертирован |
| Заем под залог | Пользователь занимает под криптоактивы или стейблкоины, которые остаются инвестированными | Можно тратить, не продавая залог сразу | Проценты по займу, LTV и риск ликвидации |
Сравнение криптокарт с доходностью
В таблице представлены четыре продукта, официальная документация которых напрямую связывает доходный баланс с карточными расходами. Это не полный список и не рейтинг.
| Карта | Как формируется доход | Заявленная доходность | Модель расходов | Кешбэк | Что важно учесть |
|---|---|---|---|---|---|
| Pionex Card | USDT на Visa Card Account приносит доход и остается доступным для оплаты | Базовая ставка 5% APY; повышенные уровни до 6% при выполнении условий пополнения и расходов | Расходы с кастодиального карточного баланса | До 1% по программе Visa | Комиссия за транзакции Visa — 1%; тип карты и доступность зависят от региона |
| MetaMask Card + Money Account | mUSD на некастодиальном Money Account приносит доход и может быть связан с картой | Стандартная ставка до 4%; временная акция около 6% до 30 сентября 2026 года | Расходы mUSD со связанного счета | 1% для виртуальной карты; 3% для Metal | Доходность плавающая; средства могут направляться на сторонние DeFi-платформы |
| Nexo Card | Подходящие активы в Savings Wallet приносят доход до расходования; Credit Mode использует залог | В руководстве указано до 13% для подходящих накопительных балансов | Конвертация в Debit Mode или заем под криптозалог | В Credit Mode до 2% в NEXO или 0,5% в BTC | Credit Mode создает процентные расходы и риск залога |
| ether.fi Cash | Доход через кредитные рынки или автоматизированные DeFi-стратегии; Borrow Mode использует залог | Ставки рынков и хранилищ меняются; единой фиксированной APY карты нет | Direct Pay или заем под залог | Ступенчатый кешбэк в ETHFI | В Borrow Mode сразу начисляются проценты и возможна ликвидация |
Источники: Pionex Card Ultimate Guide, MetaMask Money Account, описание Nexo Card и режимы ether.fi Cash.
Максимальная рекламная ставка не всегда означает лучший результат. Следует учитывать подходящие активы, обычную и акционную ставку, минимальный баланс, комиссии, способ хранения, механизм расчета и доступность в вашей стране.
Откуда берется доход?
Доход создает не сама пластиковая или виртуальная карта, а базовая финансовая активность.
Pionex: рыночно-нейтральная арбитражная стратегия
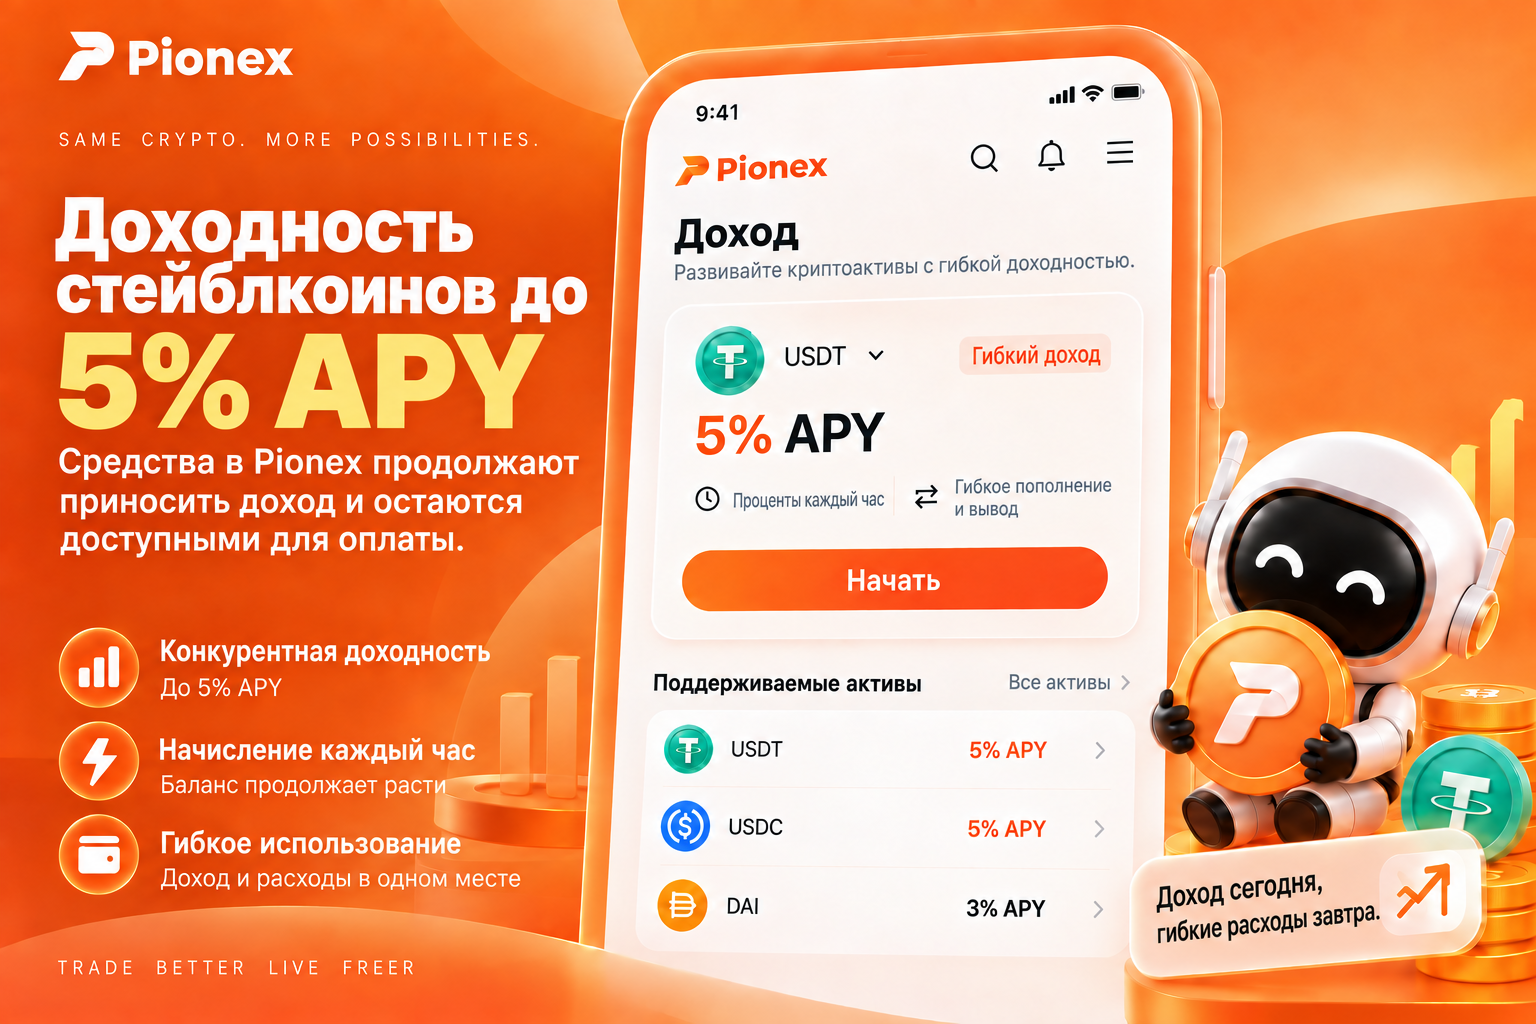
Стандартный Visa Card Account Pionex начисляет 5% APY на USDT без отдельной подписки на продукт стейкинга. Проценты рассчитываются ежечасно, а подходящий баланс остается доступным для покупок. Механизм ориентирован на арбитражную стратегию с противоположными позициями на спотовом и фьючерсном рынках, где одним из источников результата служит ставка финансирования бессрочных фьючерсов.
Pionex также указывает ежемесячные повышенные уровни 5,4%, 5,7% и 6% при выполнении требований по чистым пополнениям и расходам. Это условные ставки, доступные не всем пользователям постоянно. Указанная комиссия Visa составляет 1%, а кешбэк — до 1%, поэтому размер расходов важен при расчете чистого результата.
Подробные условия смотрите в нашем обзоре карты Pionex.
MetaMask: доходность mUSD
MetaMask Money Account — некастодиальный счет на базе mUSD в сети Monad. По документации mUSD автоматически приносит плавающий доход, начисляемый ежедневно, без блокировки и штрафа за вывод. Money Account можно связать с MetaMask Card, чтобы баланс оставался доходным и доступным для оплаты. Средства могут использовать сторонние DeFi-платформы, поэтому APY меняется и не гарантируется.
Nexo: накопительный кошелек и кредитный режим
В Debit Mode подходящие активы из Savings Wallet продолжают приносить доход до момента конвертации для покупки. В Credit Mode пользователь занимает под залог криптоактивов. Руководство Nexo указывает доходность накопительного баланса до 13% и кешбэк Credit Mode до 2% в NEXO или 0,5% в BTC; фактические условия зависят от актива, уровня лояльности, настроек и юрисдикции.
ether.fi: DeFi-доход и заем под залог
В Direct Pay подходящие стейблкоины, например USDC или LiquidUSD, используются для оплаты. В Borrow Mode активы направляются в ончейн-кредитные рынки и служат обеспечением расходов. Ставки меняются, а заем создает проценты, требования по LTV и риск ликвидации.
APY, кешбэк и комиссии: как посчитать чистый результат?
Приблизительный месячный результат можно оценить так:
Чистый результат = доход по балансу + кешбэк − комиссии − проценты по займу
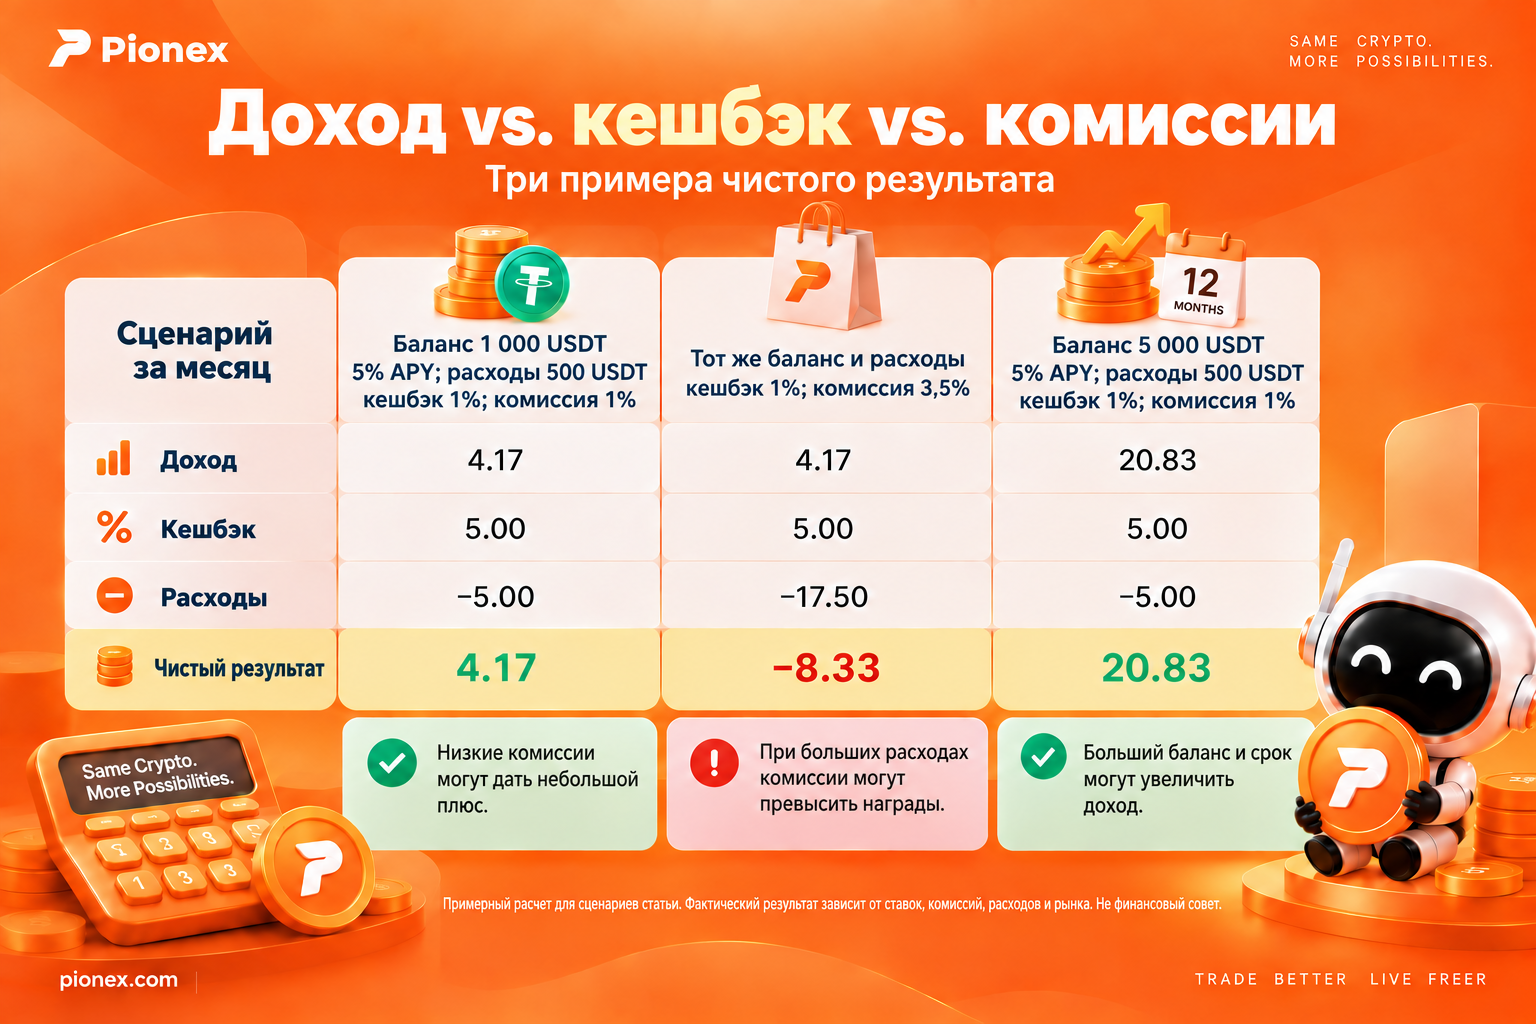
Предположим, средний баланс составляет 1 000 USDT, APY — 5%, а расходы за 30 дней — 500 USDT. Доход составит примерно 4,17 USDT, кешбэк 1% — 5 USDT, комиссия 1% — 5 USDT. Ориентировочный чистый результат: 4,17 USDT.
| Сценарий за месяц | Доход | Кешбэк | Расходы | Оценка чистого результата |
|---|---|---|---|---|
| Баланс 1 000; 5% APY; расходы 500; кешбэк 1%; комиссия 1% | 4,17 | 5,00 | 5,00 | 4,17 |
| Тот же баланс и расходы; кешбэк 1%; комиссия 3,5% | 4,17 | 5,00 | 17,50 | −8,33 |
| Баланс 5 000; 5% APY; расходы 500; кешбэк 1%; комиссия 1% | 20,83 | 5,00 | 5,00 | 20,83 |
Это иллюстративные расчеты, а не прогноз. Фактический результат зависит от методики поставщика и среднего подходящего баланса.
Можно ли тратить, не продавая криптоактивы?
Иногда да, но это зависит от модели. При дебетовой или прямой оплате поставщик обычно списывает, конвертирует или продает актив. Пользователю не приходится продавать его вручную, однако операция все равно может считаться распоряжением активом.
При займе под залог актив остается обеспечением, а пользователь тратит заемные средства. Такой подход позволяет не продавать залог сразу, но создает проценты, требования по LTV, риск ликвидации и обязательство погасить долг.
Nexo Credit Mode и ether.fi Borrow Mode — примеры залоговых расходов. Стандартный Pionex Card использует отдельный USDT Card Account, а MetaMask позволяет тратить mUSD со связанного Money Account.
Для поездок отдельно проверьте валюту расчета, комиссии за обмен и региональные ограничения. Подробнее — в руководстве о криптокартах для оплаты за рубежом.
Какие риски есть у криптокарт с доходностью?
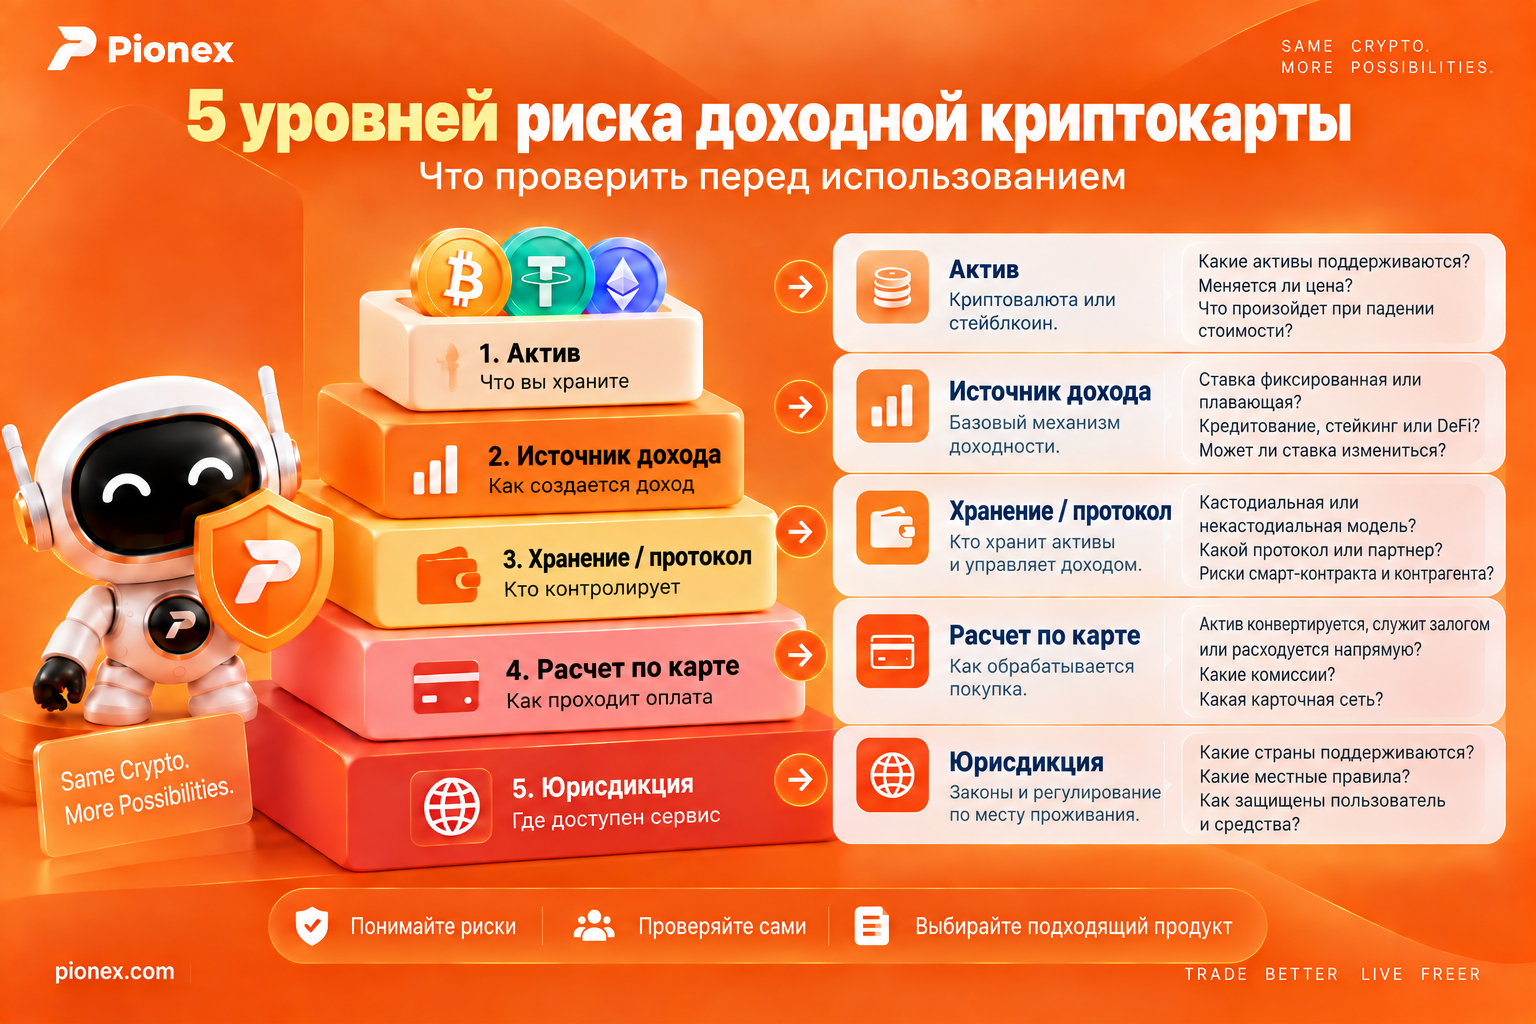
Такие карты объединяют риски платежей, цифровых активов и финансовых продуктов. Проверяйте каждый уровень до внесения средств.
1. APY может измениться
Ставки могут быть плавающими, акционными, ступенчатыми или условными. Формулировка «до» означает верхний предел при определенных условиях, а не доход для любого баланса.
2. Стейблкоин может потерять привязку
Цена стейблкоина может опуститься ниже целевого значения. Количество монет может расти, но реальная стоимость баланса — снижаться.
3. Кастодиальные и смарт-контрактные риски различаются
В кастодиальной модели баланс контролирует поставщик. Некастодиальная или DeFi-модель уменьшает одну зависимость, но добавляет риски смарт-контракта, протокола, моста или блокчейна. Самостоятельное хранение меняет источник риска, но не устраняет его.
4. Заем может привести к ликвидации
Если стоимость залога падает, может потребоваться погашение, дополнительное обеспечение или принудительная продажа. Программа защиты ether.fi прямо указывает, что она не является страхованием вкладов и не покрывает рыночные потери, потерю привязки стейблкоина и недостаточную доходность.
5. Кешбэк может иметь исключения
Снятие в банкомате, P2P-платежи, азартные игры, переводы, налоги, подарочные карты, аренда и финансовые услуги могут не учитываться. Вознаграждение может быть заблокировано, выплачиваться волатильным токеном или иметь минимальный порог.
6. Доступность зависит от счета и страны
Могут потребоваться проверка личности, минимальный баланс, платный уровень или проживание в подходящей стране. Логотип Visa или Mastercard не означает, что поставщик выпускает карту во всех странах.
Для российского контекста ознакомьтесь с отдельным материалом о доступности Pionex Card в России и всегда проверяйте статус в приложении перед пополнением.
Как сравнивать криптокарты с доходностью?
- Определите доходный актив. Это USDT, USDC, mUSD, другой стейблкоин или волатильная криптовалюта?
- Найдите обычную ставку. Отделите базовую APY от временной акции и уровня «до».
- Проверьте источник дохода. Кредитование, стейкинг, ставка финансирования, DeFi-хранилище или другой механизм?
- Уточните, когда прекращается начисление. При авторизации, расчете, конвертации или погашении?
- Считайте APY и кешбэк отдельно. Зафиксируйте ставки и условия каждого вознаграждения.
- Посчитайте комиссии. Транзакции, конвертация, сеть, валюта, подписка, заем и банкомат.
- Проверьте расчет. Актив продается, конвертируется, переводится или используется как залог?
- Оцените хранение и ликвидацию. Кто контролирует средства и может ли долг привести к принудительной продаже?
- Подтвердите доступность. Страна, уровень верификации, минимальный баланс и тип карты.
- Читайте актуальные условия. Ставки и карточные программы меняются быстрее, чем обзорные статьи.
Лучшая карта — не обязательно та, у которой самая высокая заявленная APY. Важнее соответствие поддерживаемых активов, модели дохода, комиссий, рисков и доступности вашему реальному балансу и способу расходов.
Если вы рассматриваете Pionex, начните с обзора карты Pionex, где отдельно разобраны оформление, доходный баланс, комиссии и порядок оплаты.
Источники и методология
Проверены официальные продуктовые и справочные материалы, доступные на 14 сентября 2026 года. Это документальное сравнение, а не практический тест транзакций. После публикации поставщики могут изменить ставки, комиссии, доступность и правила вознаграждений.
- Pionex Card Ultimate Guide
- Pionex Visa Card Fee Schedule
- Pionex Card Feature Overview
- MetaMask Money Account
- MetaMask Card Limits and Fees
- Nexo Card: Spend Crypto Without Selling
- ether.fi Cash: Borrow Mode vs. Direct Pay Mode
- ether.fi Cash: How Borrow Works
- ether.fi Cash: How Cashback Works
- ether.fi Cash Protection Program
