
数据核对日期:2026 年 9 月 14 日
预计阅读时间:12 分钟
收益型加密货币卡,是关联到符合资格的加密货币、稳定币余额或抵押资产部位的支付卡;资金在实际花费或被用作借款抵押前,仍可持续产生收益。
但每张卡的运作方式并不相同。有些服务商直接为可消费的卡片余额支付利息;有些把卡片链接到独立的收益账户;另一些则允许用户以仍在产生收益的加密资产作抵押来借款。
这些差异会影响手续费、税务、托管方式、清算风险与实际报酬。
本指南说明主要运作模式、比较目前的产品案例,并示范如何判断收益与返现是否足以抵消使用成本。
利益披露:本指南由 Pionex 发布,而 Pionex 亦提供本文讨论的其中一张卡。本文依据各服务商的官方文档比较产品,并非排名。收益率、费用、申请资格与促销活动均可能变更。
Contents
什么是收益型加密货币卡?
收益型加密货币卡是关联到符合资格的余额或抵押资产部位、并可产生年化报酬的支付卡。
视产品而定,产生收益的资金可能是:
- 存放在卡片账户中的稳定币
- 存放在链接收益账户中的稳定币
- 存放在储蓄钱包中的加密资产
- 投入借贷市场或自动化 DeFi 策略的资产
- 在用户借款消费期间仍维持投资的抵押资产
收益一词经常被广泛使用。它不一定代表固定利息,也不等于返现。
APY(年化收益率)用来估算符合资格余额一年的报酬,通常包含复利效果。返现则是依合资格消费金额计算的奖励。一张卡可能同时提供两者、只提供其中一项,或两者皆无。
多数加密货币卡不会直接把加密货币发送至商户的支付终端。服务商通常在后端转换或结算用户的资产,或以资产作为借款抵押,让商户通过一般卡组织网络收款。
加密货币卡如何结合收益与消费?
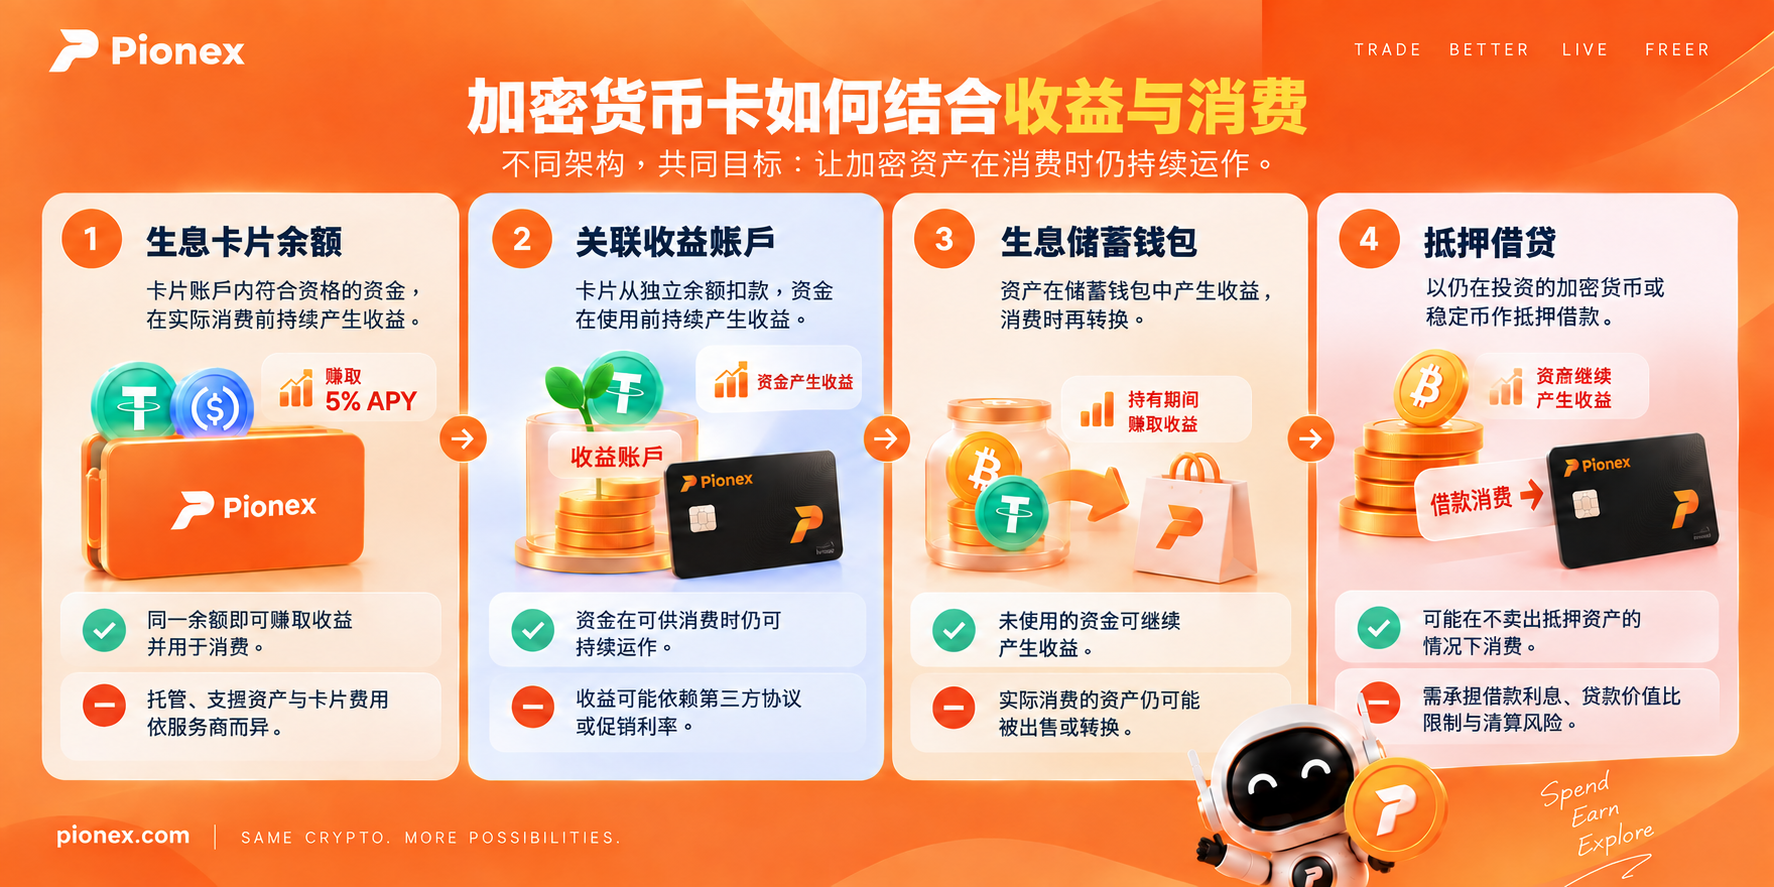
常见架构可分为四种:
| 模式 | 运作方式 | 主要优点 | 主要取舍 |
|---|---|---|---|
| 生息卡片余额 | 卡片账户内符合资格的资金在实际消费前持续计息 | 同一余额即可赚取收益并用于消费 | 托管方式、支持资产与卡片费用依服务商而异 |
| 链接收益账户 | 卡片从独立账户扣款,该余额在使用前持续产生收益 | 资金可在随时可用的同时继续产生收益 | 收益可能依赖第三方协议或促销利率 |
| 生息储蓄钱包 | 资产在储蓄钱包中产生收益,借记卡消费时再转换 | 未使用的资金可继续产生收益 | 实际消费的资产仍可能被出售或转换 |
| 抵押借贷 | 以仍在投资的加密货币或稳定币作抵押来借款 | 可能在不卖出抵押资产的情况下消费 | 需承担借款利息、贷款价值比限制与清算风险 |
同一张卡也可能支持多种架构。例如,服务商可能在同一产品中同时提供直接消费与借款模式。
收益型加密货币卡比较
下表比较四个官方文档明确把生息余额与卡片消费关联的产品案例。这不是完整列表,也不是产品排名。
| 卡片 | 收益安排 | 宣传报酬 | 消费模式 | 返现 | 主要注意事项 |
|---|---|---|---|---|---|
| Pionex Card | Visa Card Account 内的 USDT 会产生利息,且仍可用于消费 | 基础 APY 为 5%;目前的加成档位在符合入金与消费条件时宣传最高 6% | 从托管式卡片余额消费 | Visa 计划宣传最高 1% | Visa 交易收取 1% 手续费;卡片类型与地区可用性不同 |
| MetaMask Card + Money Account | 自托管 Money Account 内的 mUSD 会产生收益,并可关联到卡片 | 标准利率宣传最高 4%;限时活动宣传约 6%,截至 2026 年 9 月 30 日 | 从链接账户消费 mUSD | 虚拟卡 1%;Metal 卡 3% | 收益率可变,资金可能投入第三方 DeFi 平台 |
| Nexo Card | Savings Wallet 内符合资格的资产可在借记卡消费前持续产生收益;Credit Mode 则以资产作抵押 | 官方卡片指南宣传符合资格的储蓄余额最高 13%,实际取决于资产、等级、设置与司法管辖区 | 借记模式转换或加密资产抵押借贷 | Credit Mode 宣传最高 2% NEXO 或 0.5% BTC | Credit Mode 会带来借款成本与抵押风险 |
| ether.fi Cash | 资产可通过借贷或自动化 DeFi 策略产生收益;Borrow Mode 以资产作抵押 | 市场或金库收益率可变,没有单一固定的卡片 APY | Direct Pay 或抵押借款 | ETHFI 累进式返现;每月消费跨越门槛后,返现率会下降 | Borrow Mode 立即开始计息,并可能触发清算 |
资料来源:Pionex Card Ultimate Guide、MetaMask Money Account、Nexo Card 说明及 ether.fi Cash 模式。
最高宣传利率不一定代表最划算。有效比较还必须考虑:
- 哪些资产可获得宣传利率
- 利率是固定、浮动、分级或限时促销
- 需要存入或消费多少金额才符合资格
- 卡片、转换、网络、外汇及借款费用
- 资金采用托管或自托管
- 消费时会出售资产或产生债务
- 卡片在哪些地区提供
收益从哪里来?
收益并不是由实体或虚拟卡本身产生,而是来自底层金融活动。
Pionex:市场中性套利资金策略
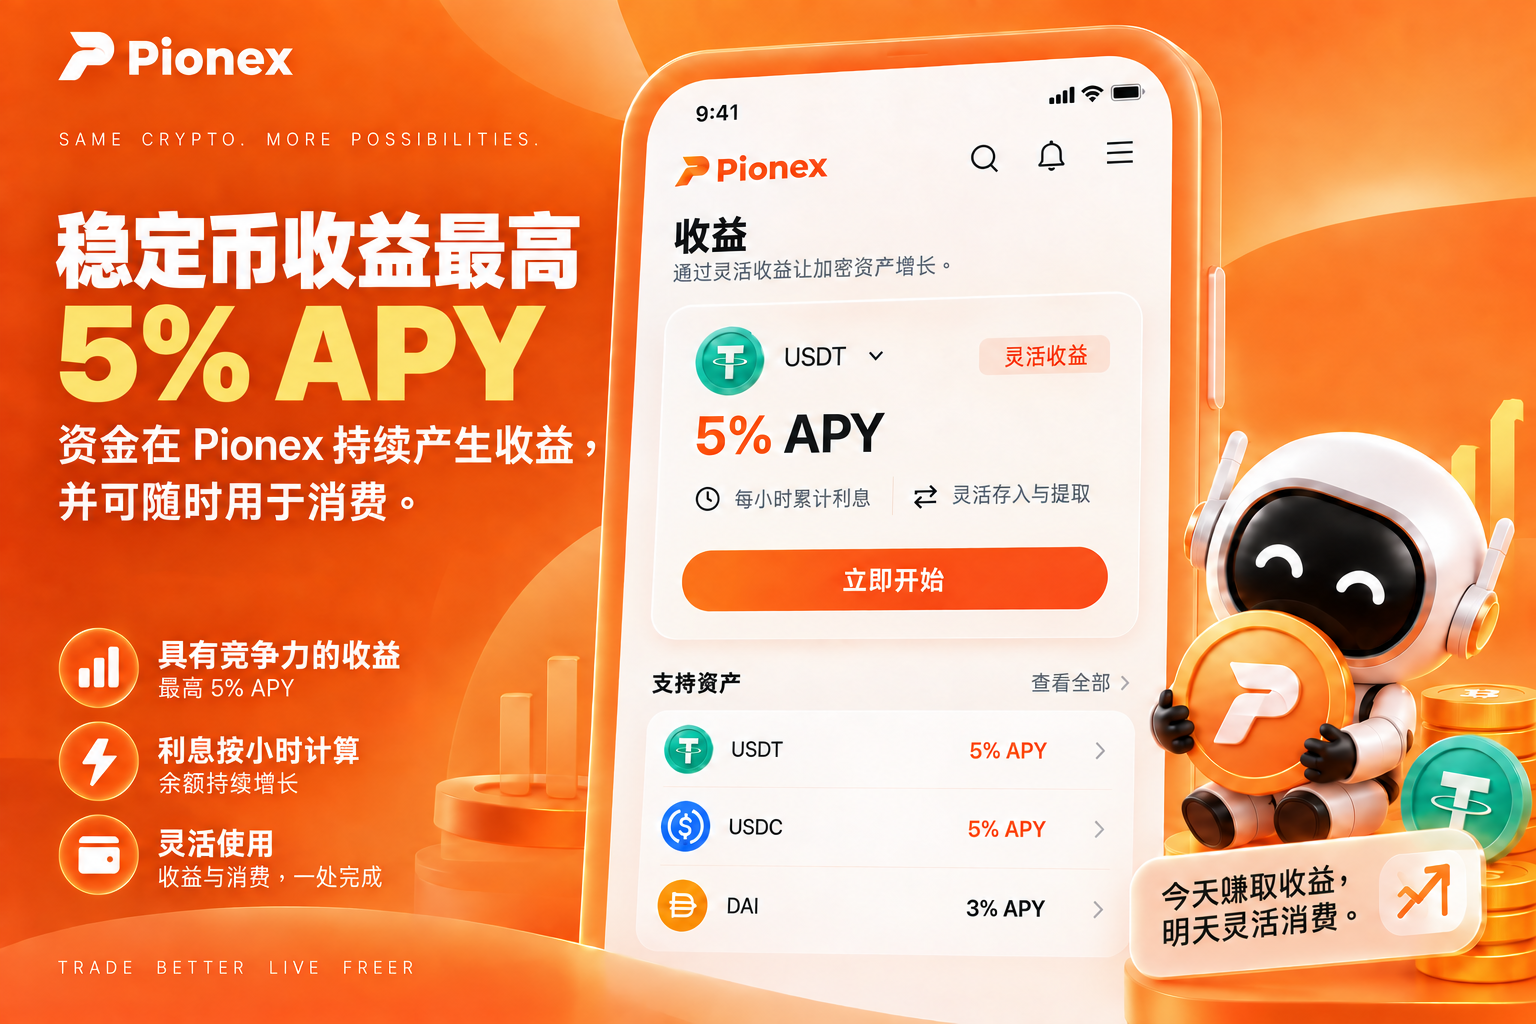
Pionex 标准 Visa Card Account 对 USDT 支付 5% APY,无需另行申购质押产品。利息按小时计算,符合资格的余额仍可用于消费。其收益机制与套利策略类似:使用方向相反的现货与期货部位,主要以永续期货资金费率为收益目标。
Pionex 另设 5.4%、5.7% 与 6% 的每月加成档位,用户需符合指定的净入金与卡片消费门槛。这些是有条件的利率,并非所有用户都能永久获得。Pionex Visa Card 目前列出的交易手续费为 1%,返现最高 1%。因此,计算净效益时必须把消费金额纳入考量。
如需更完整的产品说明,可阅读Pionex 派网卡评测。
MetaMask:mUSD 收益
MetaMask Money Account 是围绕 Monad 上的 mUSD 构建的自托管账户。其文档指出,mUSD 会自动产生浮动收益、每日累计,且没有锁定期或提取罚金。
标准利率宣传最高 4% APY。MetaMask 目前另有约 6% 的限时促销利率,活动截至 2026 年 9 月 30 日。
Money Account 可关联到 MetaMask Card,让 mUSD 余额在可供消费的同时持续产生收益。MetaMask 表示资金可能投入第三方 DeFi 平台,因此 APY 会变动且不保证。
Nexo:储蓄收益或加密资产抵押借贷
Nexo Card 提供 Debit Mode 与 Credit Mode。
在 Debit Mode 中,Savings Wallet 内符合资格的资产可在实际消费前持续产生利息。消费时,系统会使用或转换部分余额。
在 Credit Mode 中,用户以加密资产作为抵押来借款。底层资产不会为支付消费而出售,但借款会产生利息,并受抵押条件限制。
Nexo 的卡片说明宣传,符合资格的储蓄余额年利率最高 13%,Credit Mode 的 NEXO 代币返现最高 2%。实际条件取决于资产、Loyalty Tier、设置、余额与司法管辖区。
ether.fi:借贷与 DeFi 金库收益
ether.fi Cash 支持 Direct Pay 与 Borrow Mode。
Direct Pay 使用符合资格的稳定币余额(例如 USDC 或 LiquidUSD)支付交易。Borrow Mode 则把符合资格的资产提供给链上借贷市场,并以这些资产作为消费抵押品。
所提供的资产可在支持借款期间产生浮动报酬。但借款利息会立即开始累计,而抵押品价值下跌可能提高贷款价值比,甚至触发清算。
ether.fi 的 Liquid 产品也会把资金配置至自动化 DeFi 策略。其显示的 APY 是加权估算值,并非固定或保证的卡片利率。
APY、返现与费用:如何计算净效益?
估算卡片价值时,应同时比较三个部分:
预估净效益 = 收益 + 合资格返现 − 卡片与借款成本
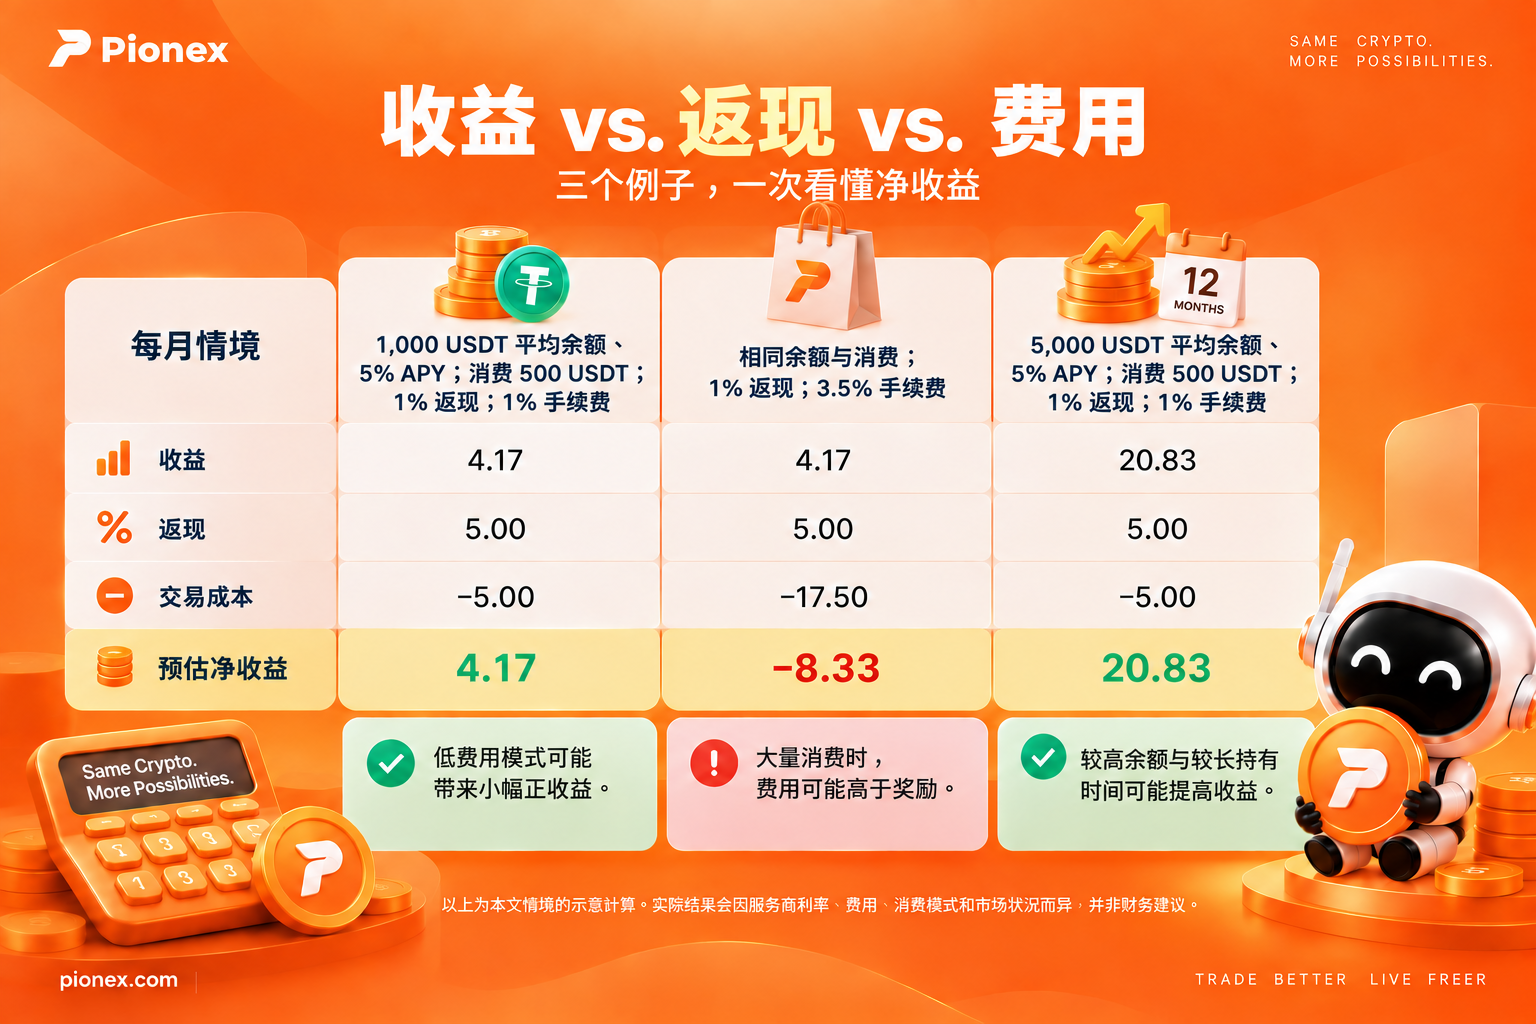
假设持卡人的平均余额为 1,000 USDT、APY 为 5%,并在 30 天内消费 500 USDT。
简化计算如下:
- 预估每月收益:1,000 × 5% ÷ 12 = 4.17 USDT
- 500 USDT 合资格消费的 1% 返现:5 USDT
- 500 USDT 消费的 1% 交易手续费:5 USDT
- 未计其他成本前的预估净效益:4.17 USDT
此范例假设全部消费均符合返现资格,且未计入复利、外汇、ATM、网络费用、税务、排除商户及月内余额变动。
若消费手续费较高,同一 APY 也可能产生负数结果。500 USDT 消费若收取 3.5% 手续费,在扣除返现前便需支付 17.50 USDT,超过本例预估每月收益的四倍。
| 每月情境 | 收益 | 返现 | 交易成本 | 预估净效益 |
|---|---|---|---|---|
| 1,000 余额、5% APY;消费 500;1% 返现;1% 手续费 | 4.17 | 5.00 | 5.00 | 4.17 |
| 相同余额与消费;1% 返现;3.5% 手续费 | 4.17 | 5.00 | 17.50 | −8.33 |
| 5,000 余额、5% APY;消费 500;1% 返现;1% 手续费 | 20.83 | 5.00 | 5.00 | 20.83 |
以上只是示意计算,并非预测。实际结果取决于服务商的计算方法与用户的平均合资格余额。
可以在不卖出加密资产的情况下消费吗?
有时可以,但答案取决于消费模式。
在借记卡或直接支付模式中,服务商通常会使用、转换或扣除资产来完成付款。用户可能不必先手动卖出加密货币,但该交易在经济实质上仍可能构成资产处分。
在抵押借贷模式中,服务商以用户的资产作抵押提供借款。这可让抵押品在结账时维持投资,而不必被出售。
然而,不卖出资产并不代表没有成本。用户可能面临:
- 借款利息
- 浮动贷款利率
- 抵押品或贷款价值比要求
- 抵押品价格大幅下跌时的清算风险
- 还款义务
- 因司法管辖区而异的税务后果
Nexo Credit Mode 与 ether.fi Borrow Mode 是抵押消费的例子。Pionex Card 的标准流程由独立的 USDT Card Account 提供资金;MetaMask 则让用户从关联的 Money Account 消费 mUSD。
若目标是海外使用,还应分别检查结算币别、外汇费用与地区限制。可参阅我们的海外消费加密货币卡指南了解更多。
收益型加密货币卡有哪些风险?
收益型加密货币卡同时涉及支付、数字资产与金融产品风险。存入资金前,应逐层检查。
1. APY 可能变动
许多利率是浮动、促销、分级或附带条件的。「最高」代表在指定条件下可获得的上限,不是每一笔余额都能取得的报酬。
2. 稳定币可能脱钩
稳定币旨在追踪参考货币的价值,但市场价格可能低于该参考值。因此,即使持有单位数增加,卡片余额的实际价值仍可能下降。
3. 托管与智能合约风险不同
托管式卡片由服务商持有或控制消费余额。自托管或链接 DeFi 的产品可能减少此类托管依赖,却会带来智能合约、协议、跨链桥或区块链风险。
自托管不会消除风险;它改变的是钱包控制者,以及可能发生故障的系统。
4. 借款可能触发清算
抵押型卡片会增加债务。若抵押品价格下跌,用户可能需要还款、追加抵押品,或面临清算。
例如,ether.fi 会公布 Borrow Mode 各资产的贷款价值比限制。其保障计划也明确指出,该计划不是保险或存款保险,并排除市场损失、稳定币脱钩与收益不足。
5. 返现可能设有排除项目
ATM 取现、个人对个人付款、博彩、汇款、税款、礼品卡、租金或金融服务商户可能不符合资格。奖励也可能被锁定、以价格波动的代币支付,或设有最低领取金额。
6. 使用资格取决于账户与所在地
卡片可能要求完成身分验证、持有最低资产、订阅付费等级,或居住在符合资格的国家。Visa 或 Mastercard 标志不代表每家服务商都能在所有市场发卡。
存入资金前,请先查看服务商即时显示的申请资格。如需 Pionex 的地区与账户条件说明,可参阅Pionex 派网卡评测。
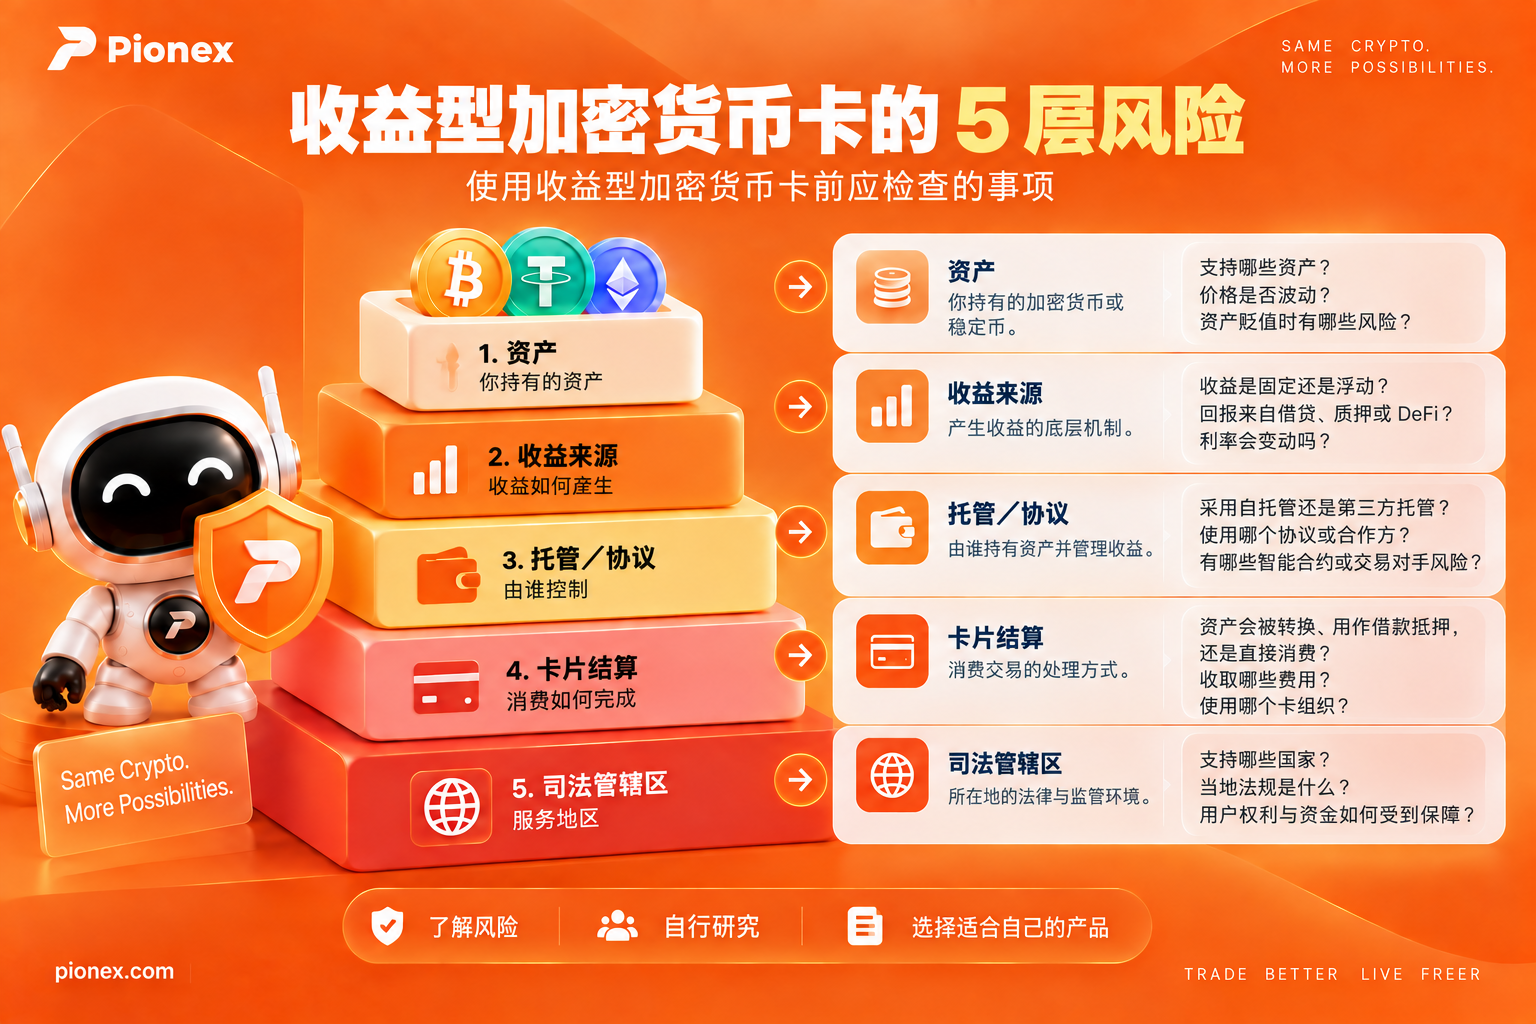
如何比较收益型加密货币卡?
选卡前可依序检查以下事项:
- 确认生息资产。是 USDT、USDC、mUSD、其他稳定币,还是价格波动的加密资产?
- 找出正常利率。把标准 APY 与限时促销及「最高」级距分开。
- 确认收益来源。报酬来自借贷、质押、期货资金费率、DeFi 金库或其他活动?
- 确认何时停止计息。余额会持续计息至授权、结算、转换,还是还款时?
- 分开记录 APY 与返现。列出两者的利率及领取条件。
- 计算可能产生的费用。包括交易、转换、网络、外汇、订阅、借款与 ATM 成本。
- 检查结账时如何处理资产。资产会被出售、转换、转移,还是用作抵押?
- 评估托管与清算。确认由谁控制资金,以及借款是否可能触发强制出售。
- 入金前确认资格。检查国家、身分验证等级、最低余额、支持卡别与实体卡可用性。
- 阅读最新条款。利率与卡片计划的变动速度可能快于常青型评测文章。
最合适的卡不一定是宣传 APY 最高的产品,而是支持资产、收益模式、费用、风险与可用地区最符合你实际持有及消费方式的产品。
如果你正在评估 Pionex,可先阅读Pionex 派网卡评测,进一步了解设置方式、生息余额与消费流程。
资料来源
本文审阅截至 2026 年 9 月 14 日可取得的官方产品及支持文档。这是文档型比较,而非实际交易测试。服务商可能在本文发布后调整利率、费用、资格与奖励规则。
主要来源:
- Pionex Card Ultimate Guide
- Pionex Visa Card Fee Schedule
- Pionex Card Feature Overview
- MetaMask Money Account
- MetaMask Card Limits and Fees
- Nexo Card: Spend Crypto Without Selling
- ether.fi Cash: Borrow Mode vs. Direct Pay Mode
- ether.fi Cash: How Borrow Works
- ether.fi Cash: How Cashback Works
- ether.fi Cash Protection Program
